Pierderile din investiții: compensarea în același an și reportarea în anii următori
Cum reduc pierderile din acțiuni și ETF-uri impozitul în 2026: compensarea în același an, reportul pe 5 ani cu plafon de 70% și regula brokerului român.
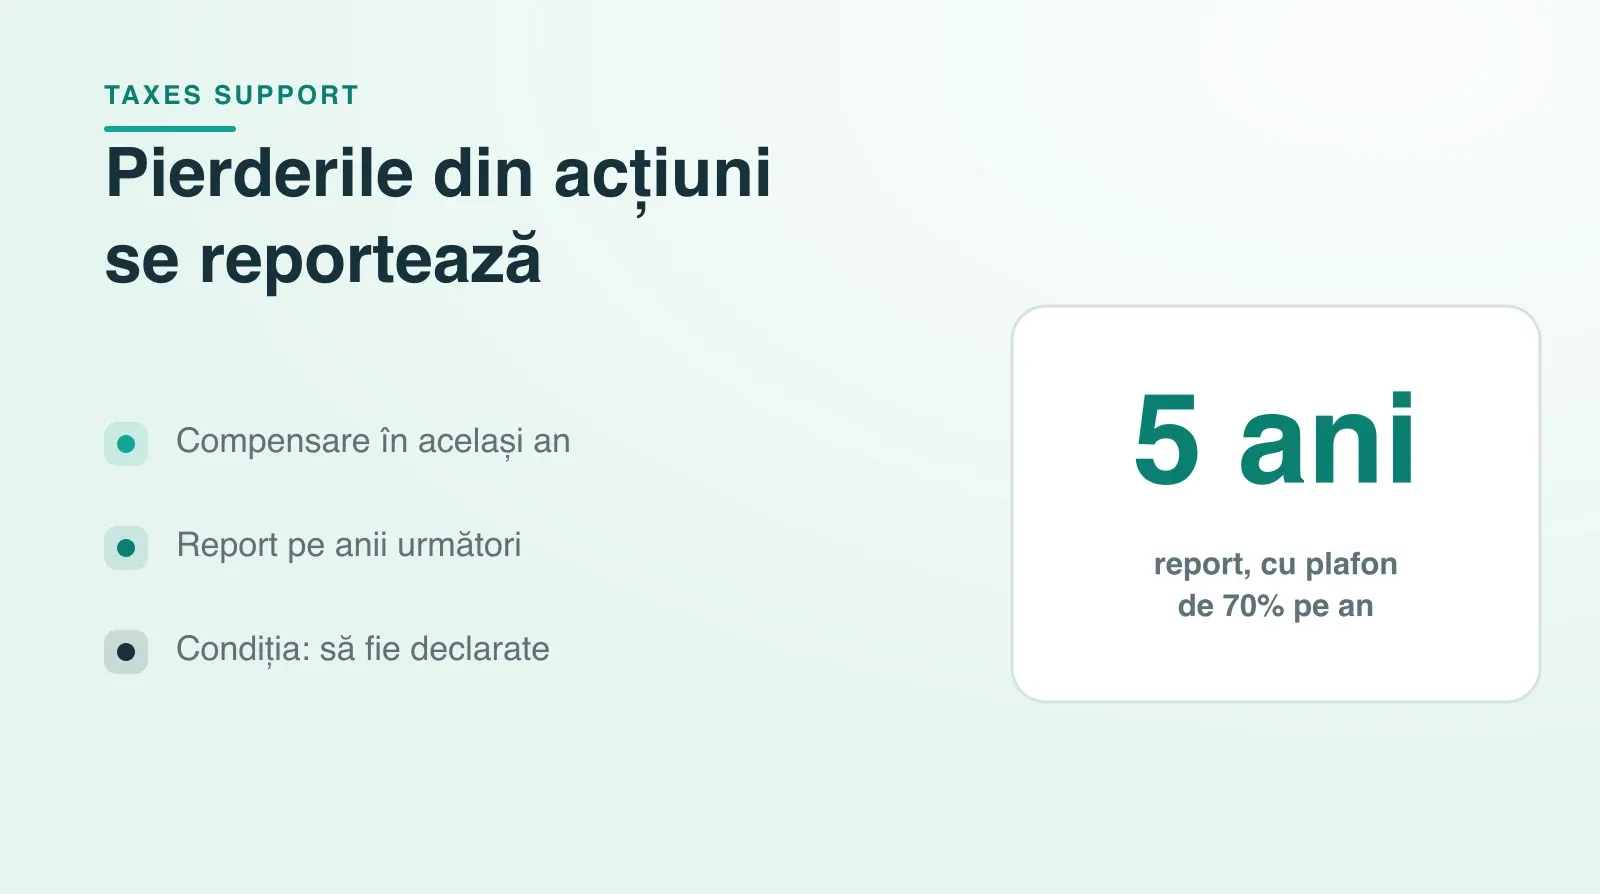
Pierderile fac parte din investiții. Vestea bună este că, spre deosebire de crypto, la acțiuni și ETF-uri legea le recunoaște: o pierdere reduce impozitul pe câștigurile aceluiași an, iar ce rămâne neacoperit poate fi folosit în următorii cinci ani, cu un plafon de 70% din câștigul fiecărui an.
Există însă două condiții care fac diferența dintre o pierdere care îți scade impozitul și una care se pierde de tot: regimul brokerului și declararea ei. Acest ghid le explică pe amândouă.
Baza legală: art. 119 din Codul fiscal
Pentru veniturile din investiții în regim de autoimpunere, adică la brokerii care nu rețin impozit în România, câștigul impozabil se stabilește pe an, ca câștig net anual. Rezultatele tuturor vânzărilor de titluri, ale operațiunilor cu instrumente derivate și ale transferurilor de aur de investiții se adună, cu plus și cu minus, separat pe fiecare țară din care vine câștigul: la vânzări, țara brokerului.
Dacă rezultatul anului e negativ, apare o pierdere netă anuală. Art. 119 permite reportarea ei și compensarea cu câștigurile nete anuale din anii următori. De la 1 ianuarie 2024, după modificarea adusă de OUG 115/2023, regula are două părți:
o pierdere născută în 2024 sau mai târziu se reportează 5 ani consecutivi; pierderile din 2023 și din anii anteriori își păstrează perioada rămasă din cei 7 ani de dinainte;
în fiecare an, pierderea reportată poate acoperi cel mult 70% din câștigul net anual, indiferent de anul în care s-a născut. Restul de 30% se impozitează.
Compensarea în același an
Să presupunem că în 2026 ai vândut la un broker străin:
acțiuni cu un câștig de 25.000 de lei;
un ETF cu o pierdere de 8.000 de lei;
o poziție pe derivate cu o pierdere de 2.000 de lei.
Câștigul net anual este 25.000 - 8.000 - 2.000 = 15.000 de lei. Impozitul, la 16%, este 2.400 de lei, nu 4.000 cât ar fi fost pe câștigul brut.
Compensarea se face automat, prin felul în care calculezi câștigul net. Nu există nicio cerere separată: tot ce contează este să incluzi toate vânzările, inclusiv pe cele pe minus.
Reportarea în anii următori: 5 ani și plafonul de 70%
Dacă anul se încheie pe minus, pierderea netă nu dispare. Ea devine un sold pe care îl porți în anii următori:
se compensează cu câștigul net anual al anilor următori, dar în fiecare an doar până la 70% din acel câștig;
se consumă în ordine cronologică: întâi pierderile cele mai vechi;
după al cincilea an (al șaptelea pentru pierderile din 2023 și dinainte), partea neconsumată expiră;
este personală și netransmisibilă; nu trece la moștenitori.
Un exemplu. În 2025 închei anul cu o pierdere netă de 12.000 de lei. În 2026 ai un câștig net de 20.000 de lei. Plafonul e 70% din 20.000, adică 14.000 de lei, deci pierderea de 12.000 intră toată. Rămâne un câștig impozabil de 8.000 de lei, adică 1.280 de lei impozit la 16%, în loc de 3.200.
Dacă în 2026 câștigul ar fi fost doar de 5.000 de lei, plafonul ar fi fost 3.500 de lei. Pierderea ar fi acoperit doar atât, ar fi rămas un câștig impozabil de 1.500 de lei (240 de lei impozit), iar restul de 8.500 de lei s-ar fi reportat mai departe, până în 2030.
Condiția esențială: pierderea se declară
Art. 119 vorbește despre pierderea stabilită prin Declarația Unică. Concret, dacă într-un an ai avut doar pierderi și nu ai depus declarația, pentru că nu aveai impozit de plătit, pierderea acelui an nu se mai poate reporta.
De aceea, regula practică este simplă: declari și anii pe minus. Declarația nu costă nimic, iar pierderea stabilită prin ea poate economisi mii de lei în anii următori. Unde se trece pierderea în formular vezi în ghidul de completare a Declarației Unice.
Excepția: brokerul român cu reținere la sursă
La intermediarii care rețin impozitul la sursă, regula e complet diferită:
impozitul se calculează pe fiecare tranzacție pe plus, separat;
o vânzare pe minus nu reduce impozitul reținut pentru alta;
pierderile nu se reportează, pentru că nu există o pierdere stabilită prin declarație.
Nici nu se pot muta pierderile dintr-un regim în altul: o pierdere de la un broker român nu compensează câștigul de la unul străin. Comparația completă a celor două regimuri este în ghidul despre broker străin sau broker român.
Ce nu se compensează
Dividendele și dobânzile. Sunt venituri separate, cu cote proprii. O pierdere din vânzări nu reduce impozitul pe dividende. Regulile lor sunt în ghidul despre impozitul pe dividende și în ghidul despre dividende și dobânzi din străinătate. De la 16% în 2026, o pierdere reportată valorează mai mult decât la 10%; cotele noi sunt în ghidul despre ce s-a schimbat în 2026.
Pierderile din crypto. Crypto este altă categorie de venit, fără compensare și fără report. O pierdere pe Bitcoin nu reduce câștigul din acțiuni, și nici invers.
Pierderile nerealizate. O acțiune care a scăzut, dar pe care nu ai vândut-o, nu produce nicio pierdere fiscală.
Pierderile și CASS
Contribuția la sănătate se calculează pe cumulul veniturilor din afara salariului. În autoimpunere, câștigul luat în calcul este cel rămas după compensarea pierderilor, deci o pierdere poate coborî venitul sub un prag. Treptele și calculul sunt explicate în ghidul despre CASS pe veniturile din investiții.
Venituri din străinătate: o nuanță de confirmat
Pentru veniturile realizate în străinătate, art. 119 alin. (4) din Codul fiscal cere compensarea pierderilor pe fiecare țară: o pierdere făcută printr-un broker din Statele Unite nu se scade din câștigul făcut printr-unul din Irlanda, și niciuna nu se scade din câștigurile din România. Pierderea fiecărei țări se reportează tot pe țara ei. Dacă ai doi brokeri în aceeași țară, rezultatele lor se compensează între ele.
Cum ții evidența
Reportul pe mai mulți ani înseamnă că declarația de anul acesta depinde de declarațiile din anii trecuți. Păstrează:
declarațiile depuse, cu pierderea stabilită în fiecare an;
calculul care o justifică, cu extrasele brokerilor;
o evidență a consumului: cât din fiecare pierdere ai folosit și în ce an.
Fără această evidență, la un control nu poți susține cât din pierderea veche mai era disponibilă. Contextul complet, cu toate cotele din 2026, este în ghidul complet al impozitului pe acțiuni și ETF-uri.
Întrebări frecvente
Pot scădea pierderile din acțiuni din câștigurile aceluiași an?
Da, la brokerii fără reținere în România, dar pe fiecare țară: rezultatele anului se adună într-un câștig net anual pe țara brokerului, iar impozitul de 16% se aplică pe acesta. O pierdere dintr-o țară nu se scade din câștigul din alta.
Câți ani pot reporta o pierdere din investiții?
Cinci ani consecutivi pentru pierderile din 2024 încoace și șapte pentru cele din 2023 și dinainte, în ordine cronologică, începând cu pierderile cele mai vechi. În fiecare an, pierderea reportată acoperă cel mult 70% din câștigul net anual. Partea neconsumată la capătul perioadei expiră.
Pot acoperi tot câștigul unui an cu o pierdere veche?
Nu, din 2024. Pierderea reportată stinge cel mult 70% din câștigul net al anului, iar restul de 30% se impozitează chiar dacă pierderea rămasă e mai mare.
Trebuie să declar un an în care am avut doar pierderi?
Da, dacă vrei să folosești pierderea mai târziu. Art. 119 reportează doar pierderea stabilită prin Declarația Unică.
Pierderile de la brokerul român se reportează?
Nu. În regimul cu reținere la sursă, impozitul e final pe fiecare tranzacție, iar pierderile nu se compensează și nu se reportează.
Pot compensa o pierdere din crypto cu un câștig din acțiuni?
Nu. Crypto și investițiile sunt categorii de venit diferite. Fiecare urmează regulile proprii, iar la crypto pierderile nu se compensează deloc.
Pierderile din derivate se compensează cu cele din acțiuni?
Da. În autoimpunere, rezultatele din acțiuni, ETF-uri, derivate și aur de investiții intră în același câștig net anual.
Reportul pierderilor e ușor de pierdut din vedere tocmai pentru că trece de la un an la altul. Platforma Taxes Support ține evidența pierderilor pe fiecare an, le consumă în ordinea cerută de lege, în limita plafonului de 70%, și îți arată cât mai ai disponibil. Vezi brokerii din care poți importa și prețul raportului pe an fiscal. Iar pentru o situație cu ani nedeclarați sau regimuri amestecate, un expert contabil te poate ajuta prin asistența fiscală.
Regulile de calcul sunt verificate de experți contabili membri CECCAR. Informațiile au caracter educativ și nu înlocuiesc consultanța fiscală personalizată.
Raportul tau fiscal, din extrasul brokerului
Importi extrasul, calculam castigul net dupa regulile ANAF si primesti sumele gata de trecut in Declaratia Unica.
Citeste si
Impozitul pe dividende în 2026: cota de 16%, CASS și ce declari
Impozitul pe dividende pentru persoane fizice în 2026: 16% în loc de 10%, data distribuirii, dividende străine cu credit fiscal, CASS și codul 2018.
Ce s-a schimbat în 2026 la impozitul pe investiții, dividende și crypto
Cotele noi din 2026: 16% la brokerul străin, dividende și crypto, 3% și 6% la brokerul român, dobânzile rămân la 10%. Trei exemple calculate.
Impozitul pe acțiuni și ETF-uri în 2026: ghidul complet pentru investitori
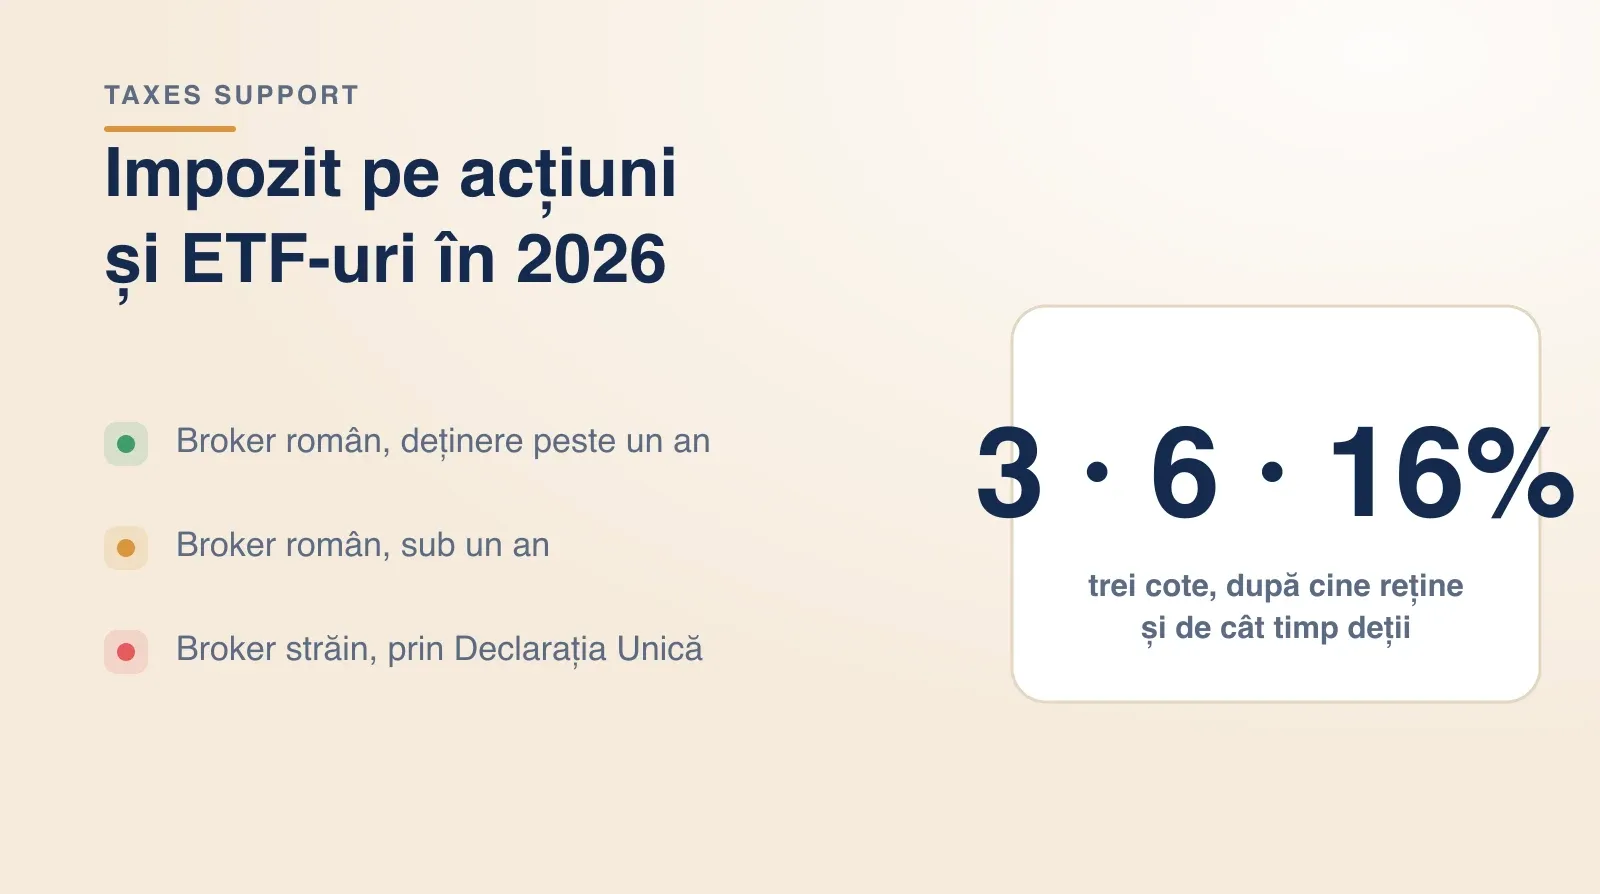
Impozitul pe acțiuni și ETF-uri în 2026: 3% sau 6% reținut de brokerul român, 16% prin Declarația Unică la brokerul străin, plus CASS și termenul 25 mai.