Broker străin sau broker român: cine îți calculează impozitul și cât plătești
Broker român sau străin în 2026: reținere la sursă de 3% sau 6% față de 16% declarat de tine, ce e un intermediar rezident și când depui Declarația Unică.
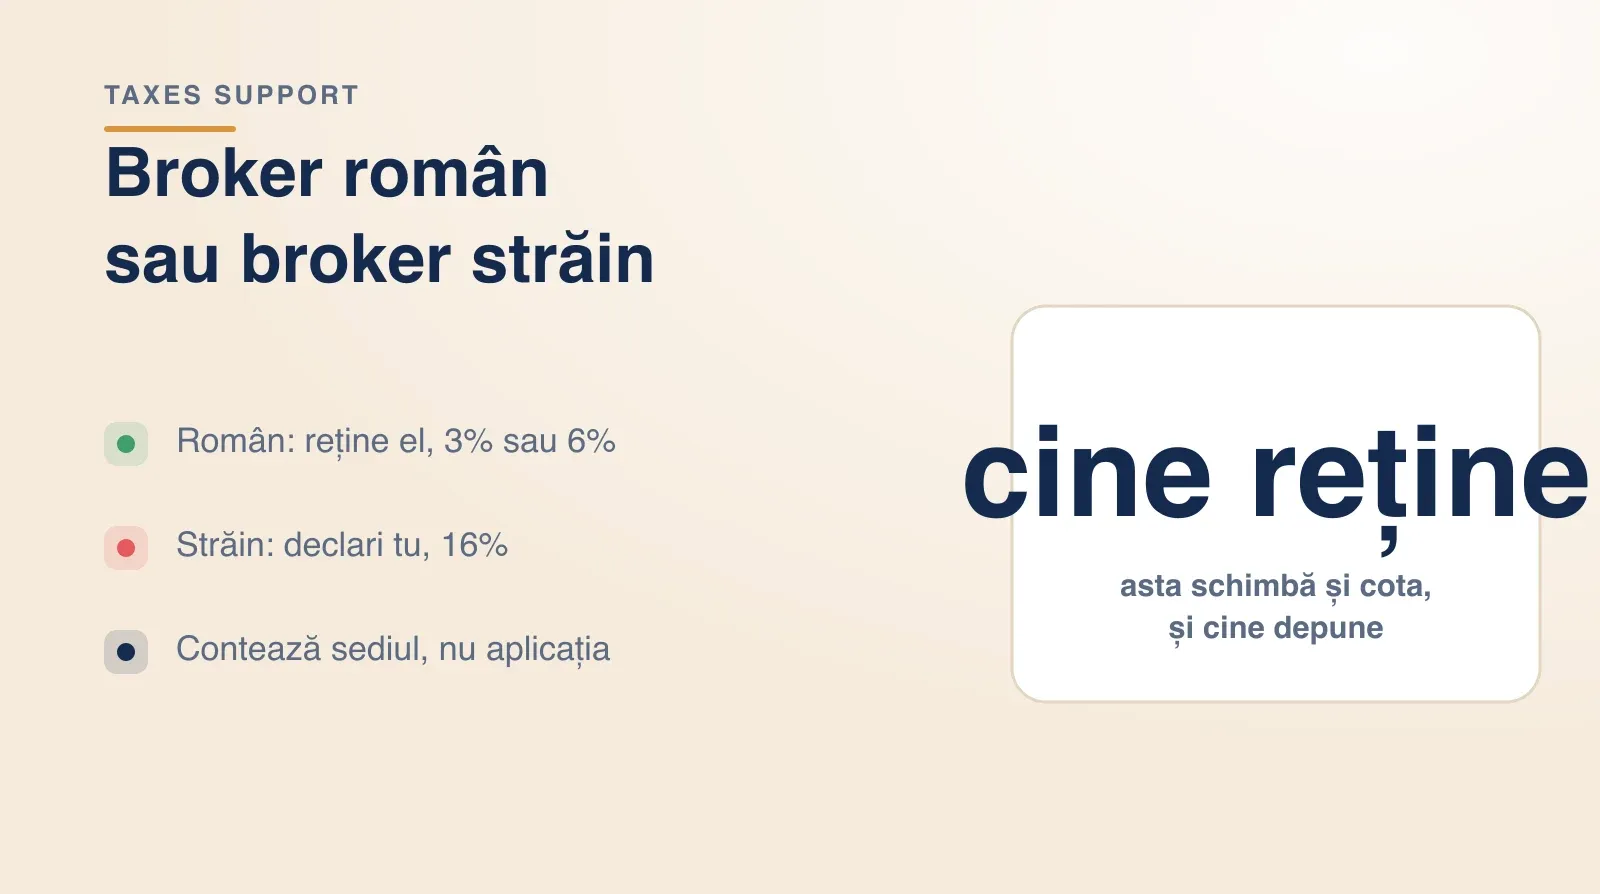
Din 2026, brokerul român, rezident fiscal sau cu sediu permanent în România, reține la sursă 3% pe câștigurile din titluri ținute peste 365 de zile și 6% pe restul, impozit final, fără compensarea pierderilor. La brokerul străin declari tu 16% din câștigul net anual, la codul 2012 din Declarația Unică, până pe 25 mai 2027, cu reportul pierderilor pe 5 ani (Legea 239/2025).
Aceeași acțiune, cumpărată și vândută la același preț, poate fi impozitată cu 3%, 6% sau 16%. Diferența nu vine din instrument, ci din broker. Mai exact, din statutul lui fiscal față de România.
Acest ghid explică cele două regimuri, cum afli în care se încadrează brokerul tău și ce implică fiecare pentru impozit, pentru pierderi, pentru CASS și pentru Declarația Unică.
Criteriul: intermediarul rezident
Legea nu vorbește despre „broker român" și „broker străin", ci despre intermediari. Din 2023 (Legea 142/2022), intermediarii care sunt rezidenți fiscali români, sau nerezidenți care au un sediu permanent în România, calculează, rețin și virează impozitul pe câștigurile clienților lor persoane fizice.
În practică:
Broker cu sediul în România (o societate de servicii de investiții financiare autorizată de ASF): reține la sursă.
Broker străin cu sucursală în România: de regulă are sediu permanent, deci reține la sursă. Unii brokeri internaționali au anunțat explicit că, din 2026, rețin impozitul pentru clienții români.
Broker străin care oferă servicii din altă țară (în baza pașaportului european, fără sucursală aici): nu reține impozit românesc. Calculul și declararea îți revin ție.
Cum afli în ce regim ești
Trei surse, în ordinea în care merită consultate:
Extrasul fiscal anual al brokerului. Un intermediar care reține la sursă îți trimite un document cu câștigurile și impozitul reținut, în lei. Dacă ai așa ceva, ești în regimul cu reținere.
Comunicările brokerului. Cine reține impozitul trebuie să își informeze clienții. Caută în secțiunea de informații fiscale a brokerului.
Registrul ASF. Arată dacă brokerul e autorizat în România sau are sucursală aici, față de o simplă notificare de prestare transfrontalieră.
Atenție la două detalii. Regimul se poate schimba în timp: un broker care reține din 2026 nu a reținut pentru 2025, iar anii anteriori rămân în autoimpunere. Și același brand poate funcționa prin entități juridice diferite, iar contractul tău îți spune cu care ai semnat.
Regimul cu reținere la sursă
Cota în 2026 - 3% pentru deținere de peste 365 de zile, 6% pentru restul
Unitatea de calcul - fiecare tranzacție, separat
Pierderile - nu se compensează și nu se reportează
Impozitul - final, reținut și virat de broker
Declarația Unică - doar pentru CASS, dacă atingi pragul
Avantajul e evident: cote mici și zero calcule. Brokerul face totul, iar dacă nu ai alte venituri din afara salariului peste pragul CASS, nu depui nimic.
Limita e la pierderi. Brokerul reține impozit pe fiecare vânzare cu câștig, chiar dacă în același an ai avut și vânzări pe minus, iar pierderea nu se recuperează nici în anii următori.
Regimul de autoimpunere
Cota în 2026 - 16%
Unitatea de calcul - anul întreg, câștigul net
Pierderile - se compensează în același an și se reportează 5 ani, cu plafon de 70% pe an
Impozitul - calculat și plătit de tine
Declarația Unică - obligatorie, până pe 25 mai a anului următor
Aici cota e mai mare, dar se aplică pe câștigul net, după ce pierderile din același an s-au scăzut. Iar dacă anul se termină pe minus, pierderea netă se poate folosi în următorii cinci ani, cu condiția să fie declarată. În fiecare an, ea poate acoperi cel mult 70% din câștigul net. Regulile complete sunt în ghidul despre compensarea și reportarea pierderilor.
Calculul e în sarcina ta, pe tot anul, cu conversia în lei și creditul fiscal pentru dividendele impozitate în străinătate. Cotele și regulile sunt detaliate în ghidul complet al impozitului pe acțiuni și ETF-uri.
Același portofoliu, doi brokeri
Pe un an fără pierderi, brokerul român iese aproape mereu mai ieftin, la 3% sau 6% față de 16%. Cu cât ai mai multe pierderi de compensat, cu atât diferența se micșorează, pentru că la brokerul străin cota se aplică doar pe câștigul net.
În ambele cazuri, CASS se calculează separat, pe cumulul veniturilor din afara salariului, de la primul prag de 24.300 de lei. Pragurile sunt în ghidul despre CASS pe veniturile din investiții.
Mai mulți brokeri, regimuri diferite
Mulți investitori au conturi la mai mulți brokeri. Regula e simplă: fiecare cont urmează regimul brokerului lui.
Tranzacțiile de la brokerii cu reținere rămân impozitate la sursă și nu intră în câștigul net anual.
Tranzacțiile de la brokerii fără reținere se adună într-un câștig net anual pe fiecare țară: brokerii din aceeași țară se compensează între ei, cei din țări diferite nu.
Toate veniturile, din ambele regimuri, se adună pentru CASS.
Dividendele urmează altă logică
Regimul brokerului decide impozitul pe câștigurile din vânzări. La dividende, contează țara companiei plătitoare: dividendele românești sunt impozitate la sursă de companie, cele străine se declară de tine, cu credit fiscal pentru impozitul reținut în statul sursă. Detaliile, inclusiv rolul formularului W-8BEN, sunt în ghidul despre dividende și dobânzi din străinătate, iar cota de 16% din 2026 și data distribuirii, în ghidul despre impozitul pe dividende. Cum s-a schimbat diferența dintre cele două regimuri în 2026 arată ghidul despre ce s-a schimbat în 2026.
Ce alegi
Nu există un răspuns universal. Brokerul român e mai simplu și mai ieftin pentru investitorul pe termen lung care vinde rar și cu câștig. Brokerul străin e mai avantajos pentru cine are și pierderi de compensat, și oferă acces la mai multe piețe, cu prețul unui calcul anual pe care trebuie să îl faci corect.
Oricare ar fi alegerea, pentru anii în care ai avut conturi la brokeri fără reținere, declarația se depune prin formularul 212. Pașii concreți sunt în ghidul de completare a Declarației Unice.
Întrebări frecvente
Ce înseamnă intermediar rezident?
Un intermediar care este rezident fiscal în România sau un nerezident cu sediu permanent aici. El calculează, reține și virează impozitul pe câștigurile tale, cu cotele de 3% sau 6% în 2026.
Un broker străin cu sucursală în România reține impozitul?
De regulă, da: sucursala constituie sediu permanent. Confirmarea o găsești în comunicările fiscale ale brokerului și în documentul fiscal anual pe care ți-l trimite.
La brokerul român mai depun Declarația Unică?
Pentru impozit, nu: e final. Pentru CASS, da, dacă totalul veniturilor tale din afara salariului atinge 24.300 de lei în 2026.
Pot compensa pierderile de la un broker român cu câștigurile de la unul străin?
Nu. Tranzacțiile cu reținere la sursă sunt impozitate definitiv, una câte una, și rămân în afara câștigului net anual. Compensarea funcționează doar între conturile aflate în autoimpunere.
Ce se întâmplă dacă brokerul meu a trecut la reținere la sursă în 2026?
Tranzacțiile din 2026 sunt impozitate de broker. Cele din anii anteriori rămân în autoimpunere și se declară după regulile anului respectiv.
E mai bine un broker român sau unul străin?
Depinde de stilul tău. Cotele de 3% și 6% sunt mai mici, dar fără compensarea pierderilor. Cota de 16% se aplică pe câștigul net, după pierderi, cu report pe 5 ani și un plafon de 70% din câștigul fiecărui an.
Dacă ai conturi în ambele regimuri, platforma Taxes Support le ține separat acolo unde legea le separă și le adună acolo unde legea le adună: câștigul net pentru brokerii fără reținere, verificarea impozitului reținut pentru ceilalți și cumulul pentru CASS. Vezi brokerii români și străini din care poți importa și prețul raportului pe an fiscal. Iar pentru o a doua opinie pe situația ta, poți discuta cu un expert contabil prin asistența fiscală.
Regulile de calcul sunt verificate de experți contabili membri CECCAR. Informațiile au caracter educativ și nu înlocuiesc consultanța fiscală personalizată.
Busola Fiscala
Noutăți fiscale pentru investitori și contabili. Esențialul despre impozitarea crypto și a pieței de capital, la fiecare două săptămâni.
Citește edițiile trecuteRaportul tău fiscal, din extrasul brokerului
Imporți extrasul, calculăm câștigul net după regulile ANAF și primești sumele gata de trecut în Declarația Unică.
Citeste si
Declarația Unică pentru venituri din investiții: unde se trece fiecare venit
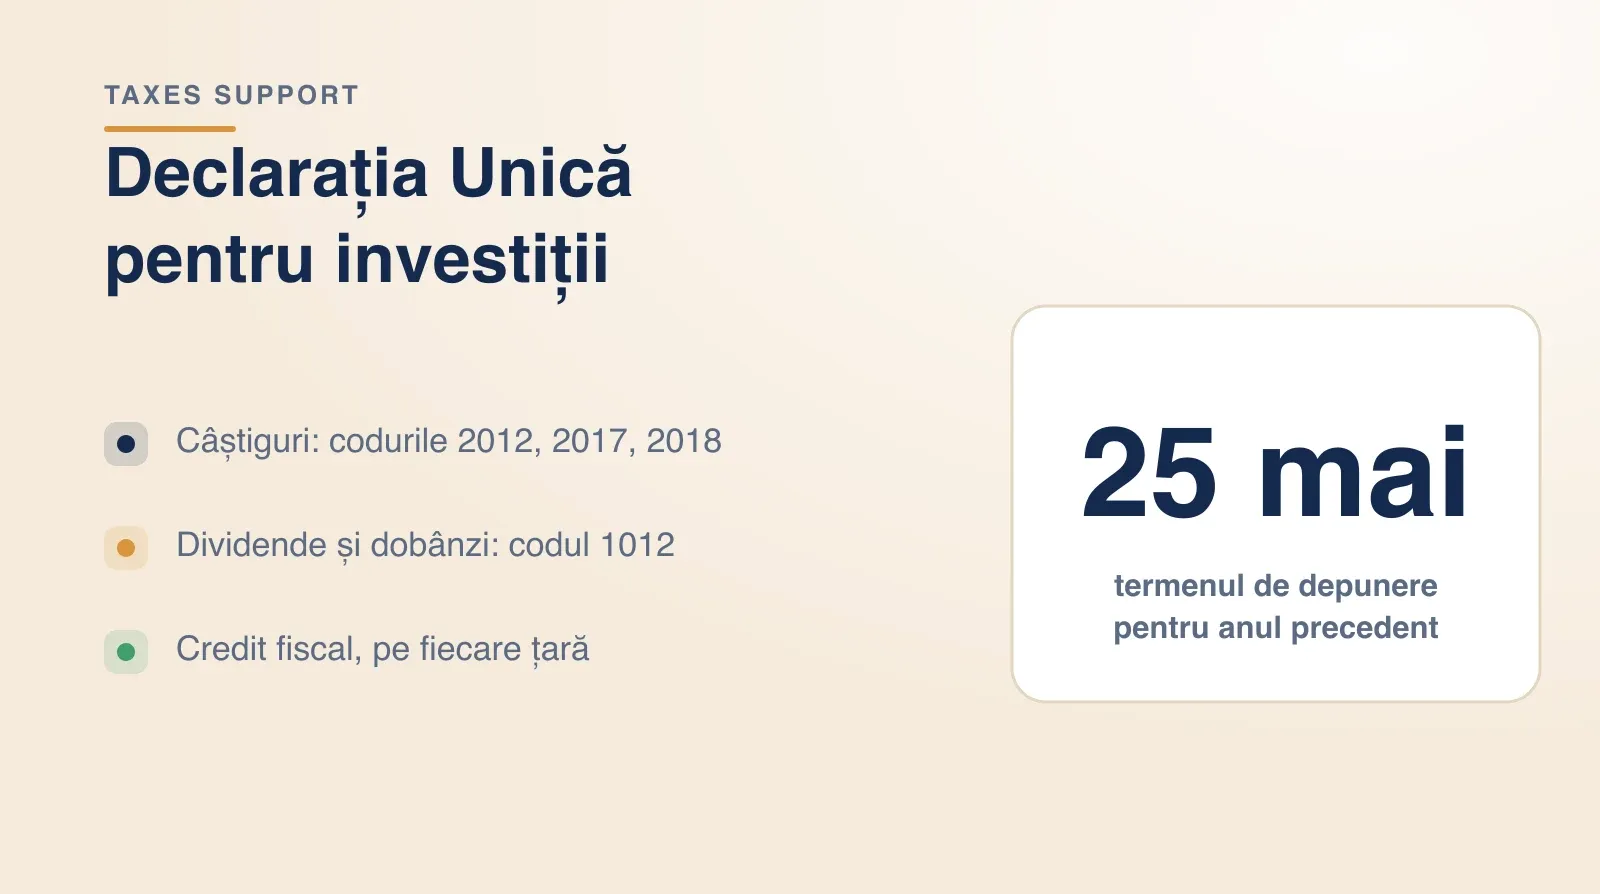
Declarația Unică pentru acțiuni, ETF-uri, dividende și dobânzi: unde intră fiecare venit, codurile 2012, 2017, 2018 și 1012, CASS și termenul 25 mai.
Impozitul pe dividende în 2026: cota de 16%, CASS și ce declari
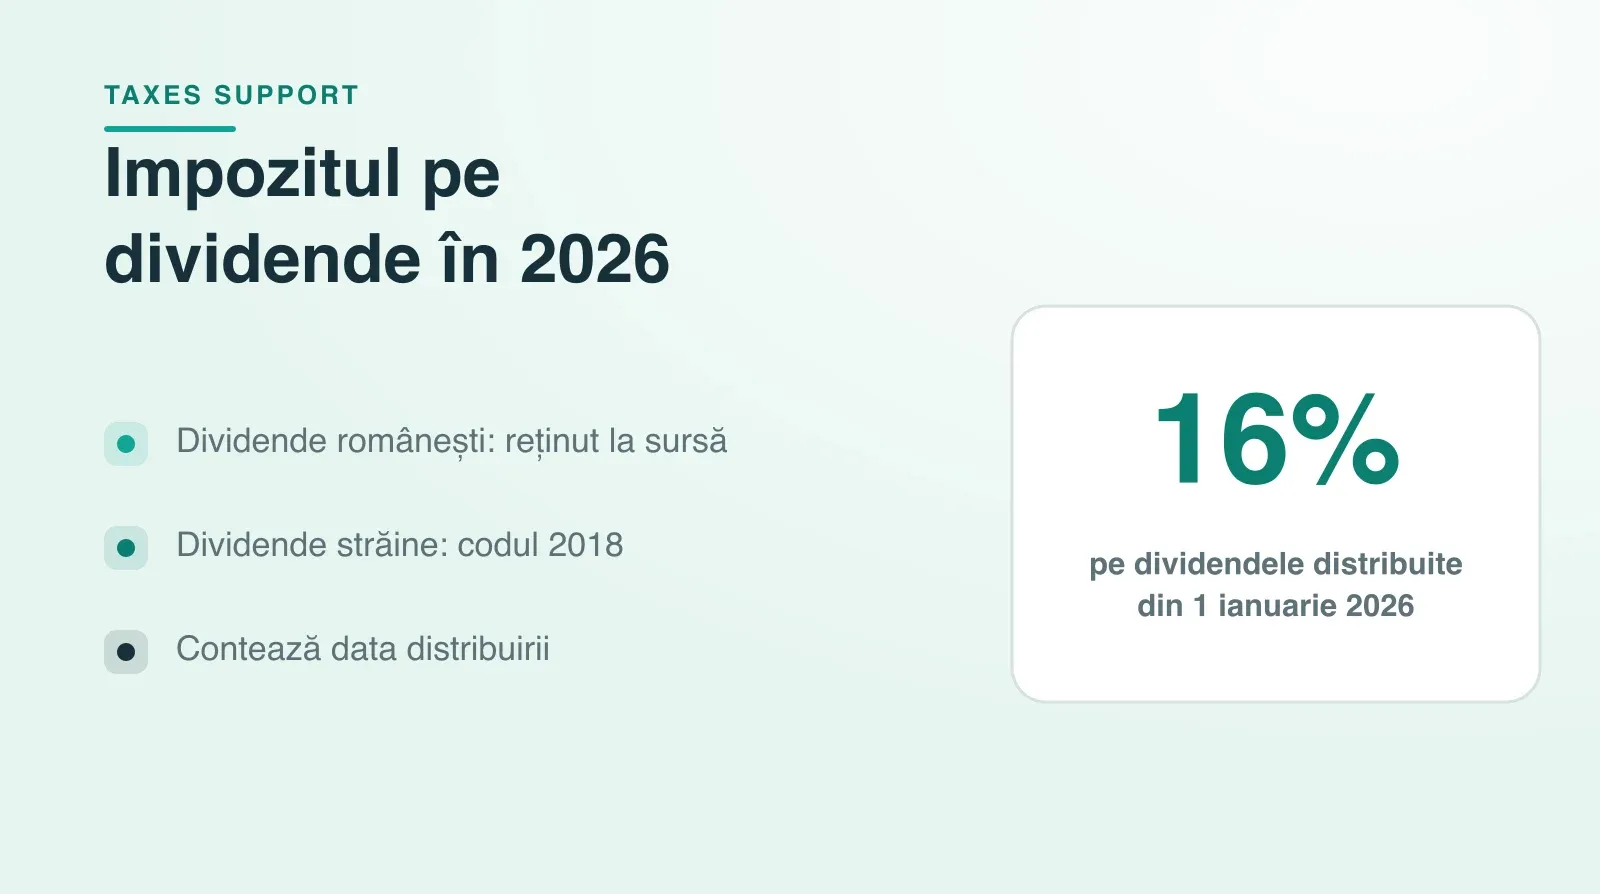
Impozitul pe dividende pentru persoane fizice în 2026: 16% în loc de 10%, data distribuirii, dividende străine cu credit fiscal, CASS și codul 2018.
Ce s-a schimbat în 2026 la impozitul pe investiții, dividende și crypto
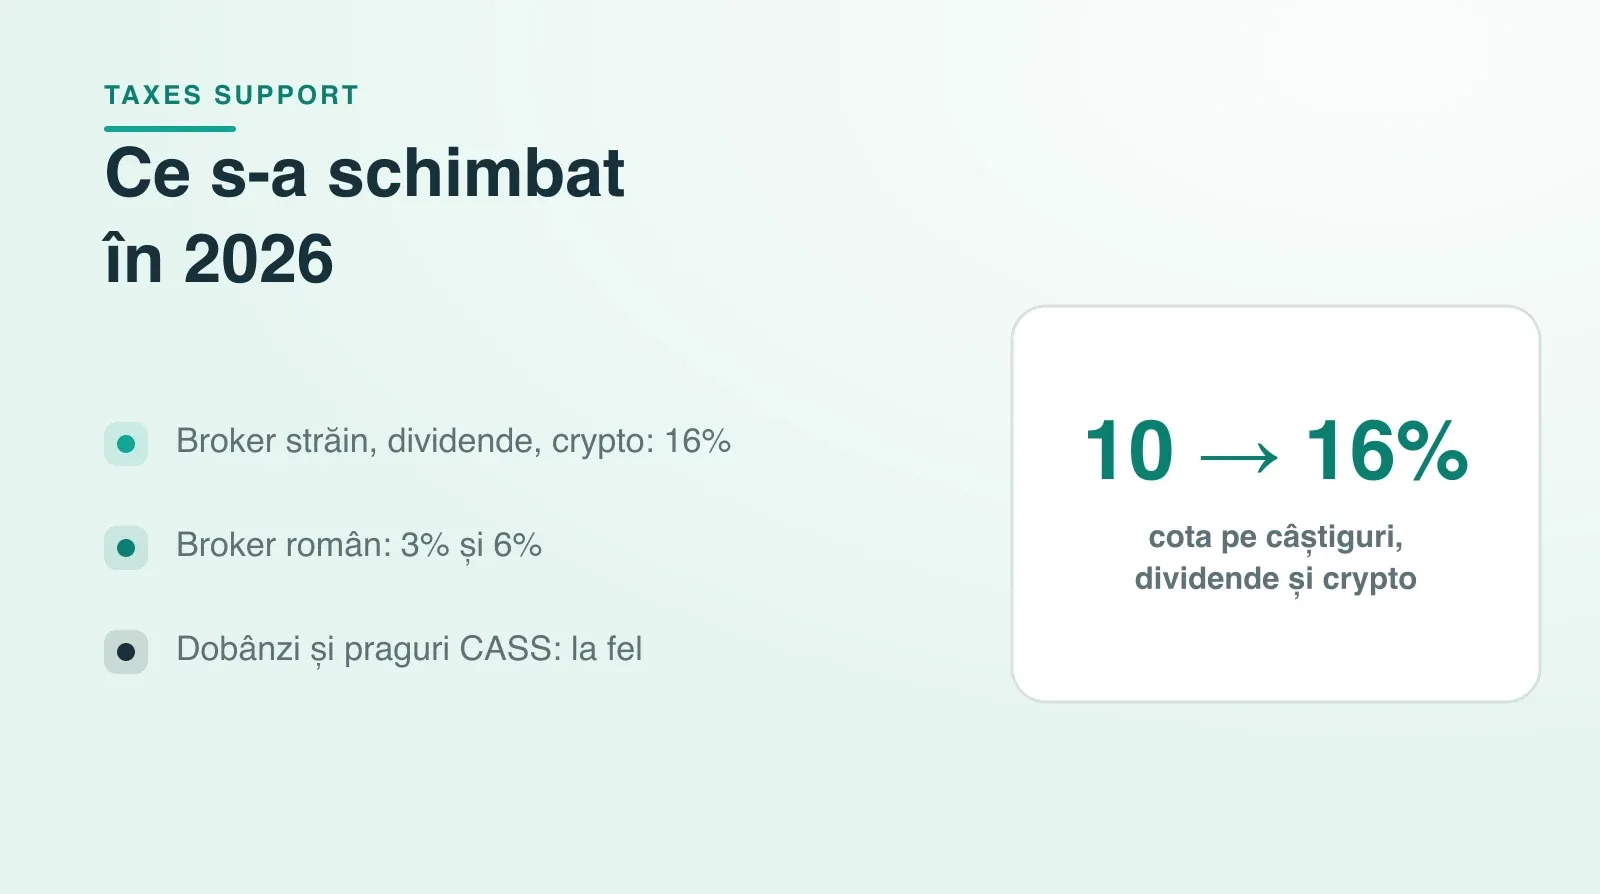
Cotele noi din 2026: 16% la brokerul străin, dividende și crypto, 3% și 6% la brokerul român, dobânzile rămân la 10%. Ce rămâne la fel și de când.