CASS pe dividende și veniturile din investiții în 2026: praguri, plafon și calcul
Pragurile CASS pe dividende și investiții în 2026: 24.300, 48.600 și 97.200 lei, cu CASS fix de 2.430, 4.860 sau 9.720 lei. Ce venituri se adună.
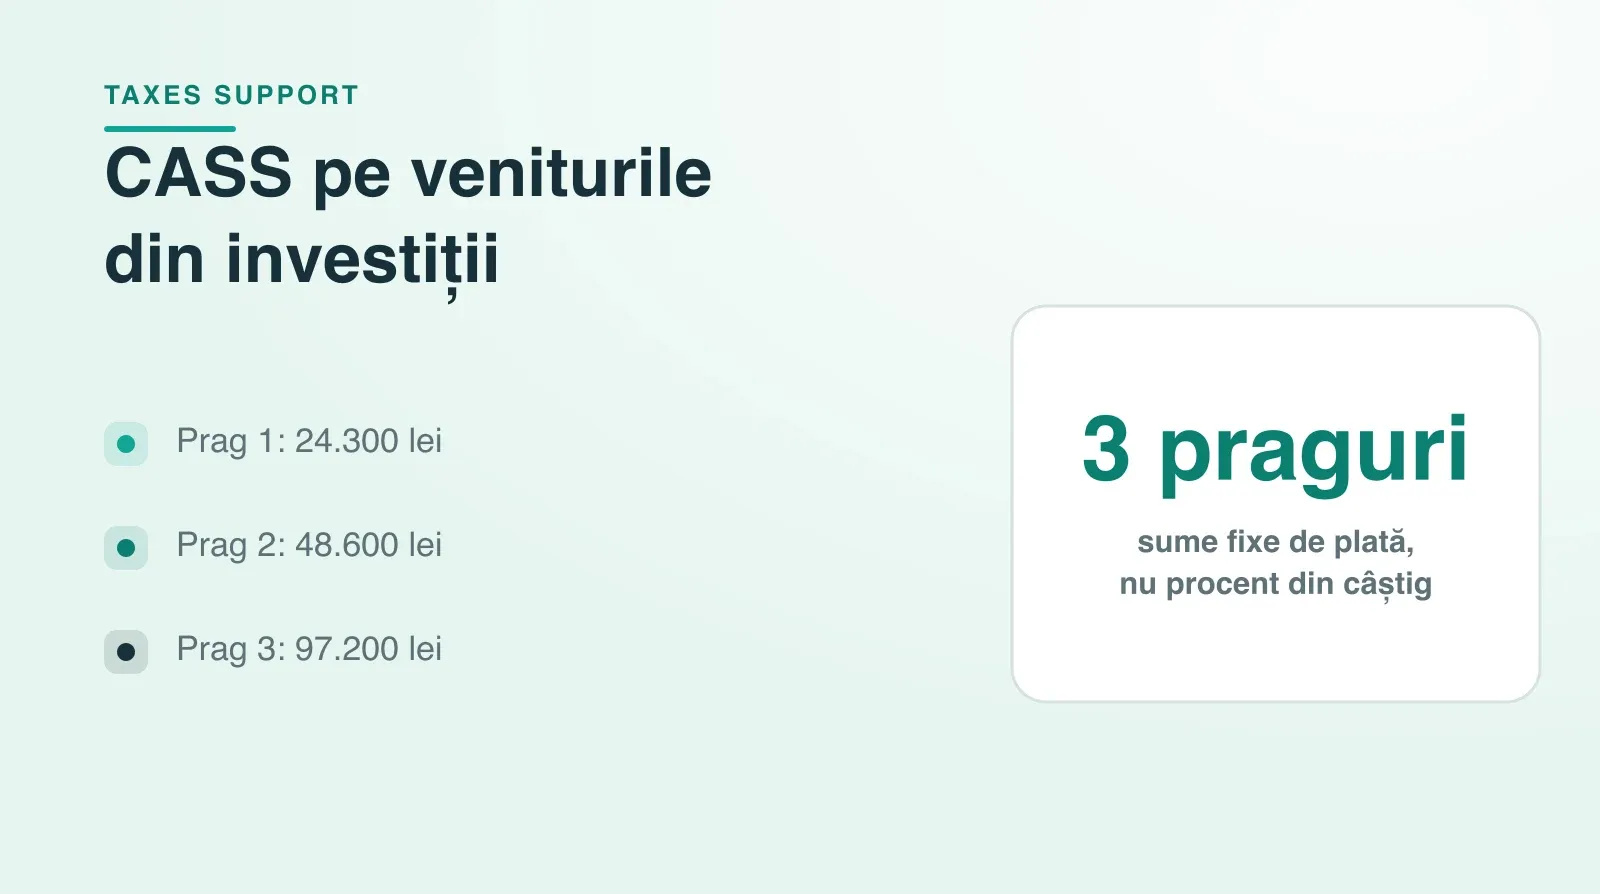
În 2026 datorezi CASS pe dividende, câștiguri din acțiuni și dobânzi doar dacă, adunate cu celelalte venituri din afara salariului, ajung la cel puțin 24.300 de lei. Plătești o sumă fixă pe treaptă: 2.430 de lei de la 24.300, 4.860 de lei de la 48.600 și 9.720 de lei, plafonul maxim, de la 97.200 de lei. CASS se datorează și când impozitul pe dividende a fost reținut la sursă, și se declară în Declarația Unică până pe 25 mai 2027.
Mulți investitori află de contribuția la sănătate abia când văd totalul din Declarația Unică. Impozitul îl calculaseră, CASS-ul nu. Și nu e o sumă mică: poate ajunge la 9.720 de lei pe an, chiar dacă brokerul ți-a reținut deja impozitul pe fiecare tranzacție.
Acest ghid explică cine datorează CASS pe veniturile din investiții, cum funcționează pragurile, ce venituri se adună la calcul și de ce un broker, oricât de bine ar lucra, nu îl poate calcula în locul tău.
CASS nu e un procent din venit
Contribuția de asigurări sociale de sănătate (CASS) pe veniturile din afara salariului nu se aplică direct pe cât ai câștigat. Se stabilește pe trepte, iar pe fiecare treaptă datorezi o sumă fixă: 10% dintr-o bază egală cu un număr de salarii minime.
Pentru veniturile din 2026, salariul minim de referință este cel în vigoare la 1 ianuarie 2026, adică 4.050 de lei. Majorările din cursul anului nu schimbă pragurile.
sub 24.300 lei (6 salarii minime) - 0 lei dacă ești asigurat din altă sursă
de la 24.300 lei (6 salarii minime) - 2.430 lei
de la 48.600 lei (12 salarii minime) - 4.860 lei
de la 97.200 lei (24 de salarii minime) - 9.720 lei, plafonul maxim
Pragul se consideră atins de la suma exactă: un venit de fix 24.300 de lei intră deja pe prima treaptă. Peste 97.200 de lei, suma rămâne aceeași, oricât de mari ar fi veniturile. Pragurile din anii anteriori sunt pe pagina plafoanele CASS 2026, iar treapta ta o afli din calculatorul CASS.
Ce venituri se adună
Cuvântul-cheie este cumulul. Pentru încadrarea pe treaptă se adună toate veniturile din afara salariului, din toate sursele:
câștigurile din transferul titlurilor de valoare, de la toți brokerii;
dividendele, românești și străine;
dobânzile;
câștigurile din crypto;
chiriile și celelalte venituri extrasalariale pe care legea le adună în același calcul.
Veniturile din activități independente, cum e un PFA, au o contribuție stabilită după reguli proprii, separat de acest cumul.
Efectul practic: venituri care, luate separat, rămân sub prag pot depăși pragul împreună.
Veniturile din investiții intră în calcul chiar dacă impozitul pe ele a fost reținut la sursă și este final. Un broker român îți reține impozitul pe câștig, o companie românească îți reține impozitul pe dividend, banca îți reține impozitul pe dobândă. Niciunul nu îți reține CASS, pentru că niciunul nu vede celelalte venituri ale tale.
Ce rămâne în afara calculului
Titlurile de stat românești. Dobânzile și câștigurile din Tezaur, Fidelis și celelalte titluri de stat emise de România, precum și din obligațiunile unităților administrativ-teritoriale, sunt neimpozabile și nu intră nici în baza CASS.
Salariul și pensia. Au contribuții proprii, reținute de angajator sau de casa de pensii, și nu se adună la venitul extrasalarial.
Câștigurile nerealizate. Creșterea valorii portofoliului nu contează; contează doar ce ai vândut.
Brut sau net: ce sumă intră la dividende
Pentru câștigurile din vânzări, suma luată în calcul este câștigul, nu valoarea totală a vânzărilor. Pentru dividende și dobânzi, art. 170 alin. (4) lit. d) din Codul fiscal cere sumele „plătite, diminuate cu impozitul reținut".
Dividendele românești intră cu suma netă, după impozitul reținut de companie.
Dividendele din străinătate se citesc în două feluri. Unii scad și impozitul plătit afară, alții nu, pentru că în Codul fiscal acela se numește „impozit plătit în străinătate", nu impozit reținut. Varianta prudentă ia dividendul străin întreg. Dacă ești aproape de un prag, merită clarificat cu un contabil, pentru că diferența poate muta încadrarea pe altă treaptă.
Doar dividende: când datorezi CASS
Și cine încasează doar dividende de la companii românești, cu impozitul reținut integral, depune Declarația Unică dacă suma netă atinge pragul, doar pentru CASS. Pentru că la prag contează netul, un dividend brut puțin peste 24.300 de lei poate rămâne sub prag. Cum se impozitează dividendele, cu data distribuirii și creditul fiscal pentru cele din străinătate, afli din ghidul despre impozitul pe dividende.
Cine e asigurat din altă sursă
Statutul de asigurat contează doar sub primul prag. Dacă ai salariu, pensie, ești elev sau student, ești coasigurat ori plătești deja contribuții printr-un PFA sau SRL, sub 24.300 de lei nu datorezi nimic pe veniturile din investiții.
Dacă nu ești asigurat din nicio altă sursă, poți opta pentru plata CASS la nivelul a 6 salarii minime, adică 2.430 de lei, ca să beneficiezi de asigurare medicală. Peste prag, toată lumea plătește la fel, indiferent de statut; un salariu nu te scutește de CASS pe dividende.
Cum se declară și când se plătește
CASS pe veniturile din investiții se declară în Declarația Unică, în capitolul dedicat contribuțiilor. Veniturile impozitate deja la sursă se trec separat, ca să conteze la prag fără să fie impozitate a doua oară.
Termenul este același ca pentru impozit: 25 mai a anului următor. Pentru veniturile din 2026, până pe 25 mai 2027. Unde se trece fiecare venit afli din ghidul de completare a Declarației Unice, iar o privire de ansamblu, cu declarația precompletată și termenele, în ghidul Declarației Unice 2027 pentru investitori. Ce s-a schimbat la cote anul acesta e adunat în ghidul despre ce s-a schimbat în 2026.
De ce contează alegerea brokerului, și la CASS
Un broker român îți simplifică impozitul, dar nu te scutește de declarație dacă atingi pragul. Un broker străin îți lasă tot calculul, dar îți permite să compensezi pierderile, ceea ce poate coborî venitul luat în calcul sub o treaptă. Comparația completă o găsești în ghidul despre broker străin sau broker român, iar regulile de compensare în ghidul despre compensarea și reportarea pierderilor.
Cum se stabilesc dividendele și dobânzile care intră în calcul, cu tot cu creditul fiscal pentru cele din străinătate, afli din ghidul despre dividende și dobânzi din străinătate. Cadrul general al impozitării este în ghidul complet al impozitului pe acțiuni și ETF-uri.
Întrebări frecvente
Datorez CASS dacă brokerul mi-a reținut deja impozitul?
Da, dacă totalul veniturilor tale din afara salariului atinge 24.300 de lei în 2026. Impozitul reținut de broker este final, dar CASS se calculează separat, pe cumulul tuturor veniturilor, și se declară prin Declarația Unică.
Cât e CASS maxim pe veniturile din investiții în 2026?
9.720 de lei, pentru venituri extrasalariale de la 97.200 de lei în sus. Suma nu crește peste acest plafon.
Se plătește CASS pe dividende în 2026?
Da, dacă dividendele, adunate cu celelalte venituri din afara salariului, ajung la 24.300 de lei. Dividendele românești intră cu suma netă, după impozitul de 16% reținut de companie.
Care e plafonul CASS în 2026?
Baza maximă este de 24 de salarii minime, adică 97.200 de lei, iar CASS maxim este 9.720 de lei pe an. Peste acest plafon suma nu mai crește.
Am salariu. Mai plătesc CASS pe dividende?
Sub 24.300 de lei venituri din afara salariului, nu. Peste acest prag, da, suma fixă a treptei atinse, la fel ca oricine altcineva.
Titlurile de stat intră la CASS?
Nu. Dobânzile și câștigurile din titlurile de stat românești, inclusiv Tezaur și Fidelis, sunt neimpozabile și rămân în afara bazei CASS.
Ce salariu minim se folosește pentru pragurile din 2026?
Cel în vigoare la 1 ianuarie 2026, adică 4.050 de lei. De aici pragurile de 24.300, 48.600 și 97.200 de lei.
Crypto se adună cu investițiile la CASS?
Da. Câștigurile din crypto sunt altă categorie de venit la impozit, dar la CASS se adună cu toate celelalte venituri din afara salariului.
Cumulul pentru CASS e exact calculul pe care niciun broker nu îl poate face singur, pentru că fiecare vede doar contul lui. Platforma Taxes Support adună veniturile de la toți brokerii tăi, separă ce e neimpozabil și îți arată pe ce treaptă te afli. Pentru o estimare rapidă, fără cont, există calculatorul CASS. Vezi brokerii acceptați și prețul raportului pe an fiscal. Pentru situațiile cu PFA, chirii sau alte venituri, un expert contabil te poate ajuta prin asistența fiscală.
Regulile de calcul sunt verificate de experți contabili membri CECCAR. Informațiile au caracter educativ și nu înlocuiesc consultanța fiscală personalizată.
Busola Fiscala
Noutăți fiscale pentru investitori și contabili. Esențialul despre impozitarea crypto și a pieței de capital, la fiecare două săptămâni.
Citește edițiile trecuteRaportul tău fiscal, din extrasul brokerului
Imporți extrasul, calculăm câștigul net după regulile ANAF și primești sumele gata de trecut în Declarația Unică.
Citeste si
Impozitul pe dividende în 2026: cota de 16%, CASS și ce declari
Impozitul pe dividende pentru persoane fizice în 2026: 16% în loc de 10%, data distribuirii, dividende străine cu credit fiscal, CASS și codul 2018.
Ce s-a schimbat în 2026 la impozitul pe investiții, dividende și crypto
Cotele noi din 2026: 16% la brokerul străin, dividende și crypto, 3% și 6% la brokerul român, dobânzile rămân la 10%. Ce rămâne la fel și de când.
Impozitul pe acțiuni și ETF-uri în 2026: ghidul complet pentru investitori
Impozitul pe acțiuni și ETF-uri în 2026: 3% sau 6% reținut de brokerul român, 16% prin Declarația Unică la brokerul străin, plus CASS și termenul 25 mai.