Ce s-a schimbat în 2026 la impozitul pe investiții, dividende și crypto
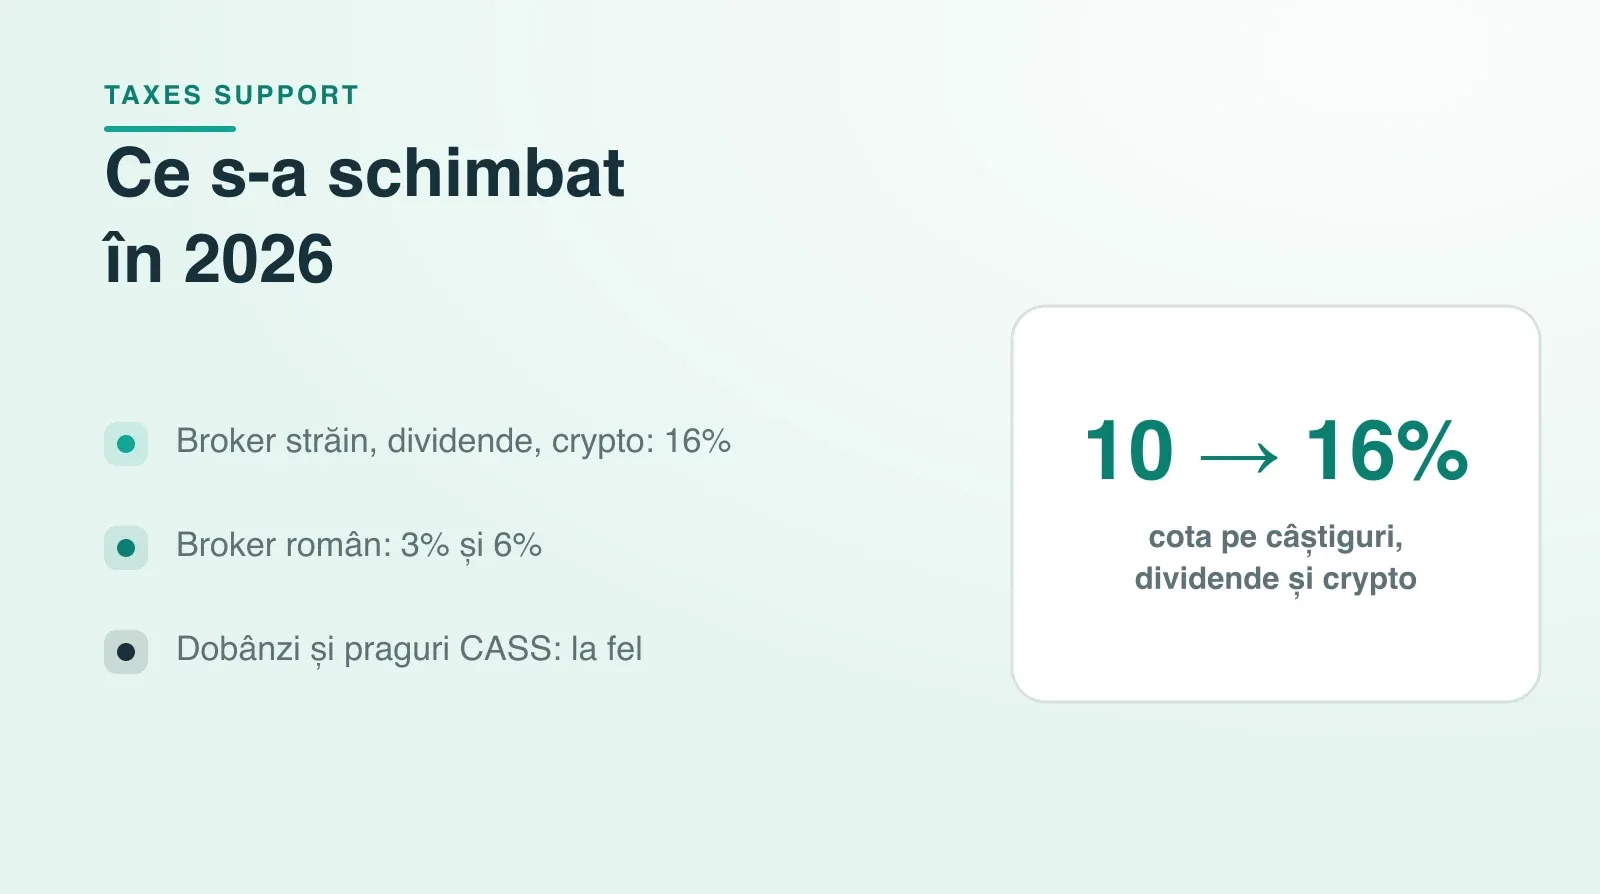
Cotele noi din 2026: 16% la brokerul străin, dividende și crypto, 3% și 6% la brokerul român, dobânzile rămân la 10%. Trei exemple calculate.
Din 2026, cota de impozit pe câștigurile de la brokerii străini, pe dividende și pe crypto urcă de la 10% la 16%. Brokerii români rețin 3% în loc de 1% pentru titlurile ținute peste 365 de zile și 6% în loc de 3% pentru restul. Dobânzile rămân la 10%, iar pragurile CASS rămân 24.300, 48.600 și 97.200 de lei. Noile cote se declară pentru prima dată în Declarația Unică depusă până pe 25 mai 2027.
Schimbările vin din două legi publicate în 2025: Legea 141/2025, pentru dividende, și Legea 239/2025, pentru câștigurile din titluri și pentru crypto. Ghidul le pune una lângă alta, cu actul și data de la care se aplică fiecare, apoi calculează trei situații obișnuite pe cotele vechi și pe cele noi.
Cotele, înainte și după
Câștig din acțiuni și ETF-uri la un broker străin (declarat de tine) - 2025: 10%; 2026: 16%; Temeiul: Legea 239/2025, art. XII pct. 16; Se aplică: câștigurilor din 2026
Câștig la un broker român, titluri ținute peste 365 de zile - 2025: 1%; 2026: 3%; Temeiul: Legea 239/2025, art. XII pct. 12; Se aplică: transferurilor din 1 ianuarie 2026
Câștig la un broker român, titluri ținute până la 365 de zile - 2025: 3%; 2026: 6%; Temeiul: Legea 239/2025, art. XII pct. 12; Se aplică: transferurilor din 1 ianuarie 2026
Dividende, din România și din străinătate - 2025: 10%; 2026: 16%; Temeiul: Legea 141/2025, art. II pct. 5; Se aplică: dividendelor distribuite din 1 ianuarie 2026
Dobânzi - 2025: 10%; 2026: 10%; Temeiul: neschimbată din 2018; Se aplică: -
Câștig din crypto - 2025: 10%; 2026: 16%; Temeiul: Legea 239/2025, art. XII pct. 14; Se aplică: câștigurilor din 1 ianuarie 2026
Datele de aplicare sunt în art. XIII alin. (2) din Legea 239/2025 și în art. VII alin. (1) lit. c) din Legea 141/2025. Textele modificate ale Codului fiscal se pot citi pe pagina ANAF a Codului fiscal.
Ce a rămas la fel
Pragurile CASS. Salariul minim de la 1 ianuarie 2026 este tot 4.050 de lei, ca în 2025, așa că pragurile rămân 24.300, 48.600 și 97.200 de lei, cu sume de 2.430, 4.860 și 9.720 de lei. Majorarea salariului minim din cursul anului nu le mută. Pragurile pe fiecare an sunt pe pagina plafoanele CASS 2026.
Pragurile de la crypto. Un câștig sub 200 de lei pe tranzacție nu se impozitează, cu condiția ca totalul pe an să nu depășească 600 de lei.
Reportul pierderilor la investiții. 5 ani pentru pierderile din 2024 încoace, cu un plafon de 70% din câștigul net al fiecărui an.
Termenul. 25 mai a anului următor, pentru depunere și plată. Toate termenele sunt în calendarul fiscal.
Cursul valutar. Veniturile din străinătate se transformă în lei la cursul mediu anual BNR.
Creditul fiscal. Impozitul plătit în altă țară, potrivit convenției, se scade din cel românesc, în limita acestuia.
Când se văd cotele noi
Câștigurile și dividendele din 2025 se declară după regulile lui 2025, în declarația care a avut termen 25 mai 2026. Cotele noi apar în declarația pentru veniturile din 2026, cu termen 25 mai 2027.
Excepția sunt brokerii români: ei aplică 3% și 6% de la 1 ianuarie 2026, la fiecare vânzare, deci diferența se vede deja în extrasele din acest an. La fel la dividendele românești distribuite din 2026, pe care compania le impozitează cu 16% la plată.
Exemplul 1: un câștig de 20.000 de lei din acțiuni
Broker străin, declarat de tine - Impozit pe 2025: 2.000 lei (10%); Impozit pe 2026: 3.200 lei (16%); Diferența: +1.200 lei
Broker român, deținere peste 365 de zile - Impozit pe 2025: 200 lei (1%); Impozit pe 2026: 600 lei (3%); Diferența: +400 lei
Broker român, deținere până la 365 de zile - Impozit pe 2025: 600 lei (3%); Impozit pe 2026: 1.200 lei (6%); Diferența: +600 lei
Distanța dintre cele două regimuri s-a mărit: pe același câștig, brokerul străin înseamnă în 2026 cu 2.000 până la 2.600 de lei mai mult decât cel român. Brokerul străin păstrează însă compensarea pierderilor între tranzacții și reportul lor, pe care reținerea la sursă nu le are. Comparația completă e în ghidul despre broker străin sau broker român.
Exemplul 2: 10.000 de lei dividende
De la o companie americană, cu W-8BEN (SUA reține 10%) - Impozit pe 2025: 0 lei de plată în România; Impozit pe 2026: 600 lei de plată în România; Diferența: +600 lei
De la o companie românească (reținut la sursă) - Impozit pe 2025: 1.000 lei; Impozit pe 2026: 1.600 lei; Diferența: +600 lei
La dividendul american, cei 10% reținuți în SUA acopereau tot impozitul românesc în 2025. În 2026 rămân de plătit 6 puncte, prin Declarația Unică. Regulile, data distribuirii și CASS sunt în ghidul despre impozitul pe dividende, iar creditul fiscal pe țări în ghidul despre dividendele din străinătate.
Exemplul 3: un câștig de 20.000 de lei din crypto
Câștigurile din crypto sunt „venituri din alte surse", nu venituri din investiții, deci nu se compensează cu pierderile din acțiuni.
Impozit pe un câștig de 20.000 de lei - 2025: 2.000 lei (10%); 2026: 3.200 lei (16%); Diferența: +1.200 lei
Pragul de scutire nu s-a schimbat: dacă fiecare câștig e sub 200 de lei și totalul anului nu trece de 600 de lei, nu datorezi impozit.
În toate cele trei exemple, CASS se calculează separat, pe totalul veniturilor din afara salariului. Un câștig de 20.000 de lei, singur, rămâne sub primul prag de 24.300 de lei. Detaliile sunt în ghidul despre CASS pe veniturile din investiții.
Pentru jurnaliști: cifre de citat
Cifrele de mai jos sunt verificate pe textele legilor publicate de ANAF și pe regulile de calcul ale platformei Taxes Support. Pot fi citate cu trimitere la această pagină.
+60%. Cu cât crește impozitul pe același câștig la un broker străin, pe dividende și pe crypto: cota trece de la 10% la 16%.
De trei ori. Impozitul reținut de brokerii români pe titlurile ținute peste un an: de la 1% la 3%. Pentru deținerile de până la un an se dublează, de la 3% la 6%.
10%. Cota pe dobânzi, singura care nu s-a schimbat.
3.200 de lei. Impozitul pe un câștig de 20.000 de lei la un broker străin în 2026, față de 2.000 de lei în 2025.
600 de lei. Cât rămâne de plătit în România pe 10.000 de lei dividende americane în 2026. În 2025 nu rămânea nimic.
9.720 de lei. CASS maxim pe an pentru veniturile din afara salariului, de la 97.200 de lei în sus. Nemodificat față de 2025.
25 mai 2027. Primul termen la care se declară câștigurile din 2026, la cotele noi.
Temeiurile: Legea 141/2025, art. II pct. 5 și art. VII alin. (1) lit. c) (dividende); Legea 239/2025, art. XII pct. 12, 14 și 16 și art. XIII (câștiguri din titluri și crypto); Codul fiscal, art. 97, 116, 123 și 170. Pentru întrebări: info@taxes.support.
Ce poți face acum
Verifică W-8BEN la brokerul străin. Fără el, SUA reține 30% în loc de 10%, iar diferența nu se mai poate scădea în România.
Ține evidența pierderilor. La 16%, o pierdere reportată valorează mai mult decât la 10%. Se poate folosi doar dacă a fost declarată; regulile sunt în ghidul despre compensarea și reportarea pierderilor.
Pregătește declarația din timp. Ce secțiuni completezi și ce coduri folosești sunt în ghidul Declarației Unice 2026 pentru investitori și în ghidul de completare pas cu pas.
Cadrul complet, cu toate regulile de calcul, e în ghidul impozitului pe acțiuni și ETF-uri.
Întrebări frecvente
Ce cote de impozit pe investiții se aplică în 2026?
16% pe câștigurile de la brokerii străini, declarate prin Declarația Unică; 3% sau 6% reținut de brokerii români, după cum titlurile au fost ținute peste sau până la 365 de zile; 16% pe dividende; 10% pe dobânzi.
Se aplică noile cote și câștigurilor din 2025?
Nu. Câștigurile din 2025 se declară cu cotele lui 2025: 10% în autoimpunere, 1% sau 3% la brokerul român. Noile cote privesc veniturile din 2026.
A crescut impozitul pe dobânzi?
Nu. Dobânzile rămân la 10% în 2026, atât cele de la băncile din România, cât și cele din străinătate.
S-au schimbat pragurile CASS în 2026?
Nu. Salariul minim de la 1 ianuarie 2026 a rămas 4.050 de lei, deci pragurile sunt tot 24.300, 48.600 și 97.200 de lei.
Cât este impozitul pe crypto în 2026?
16% din câștig, față de 10% în 2025. Câștigurile sub 200 de lei pe tranzacție rămân neimpozabile, dacă totalul anului nu depășește 600 de lei.
Care e termenul pentru declararea veniturilor din 2026?
25 mai 2027, pentru depunerea Declarației Unice și pentru plată.
Diferența dintre cote se vede cel mai bine pe datele tale. Platforma Taxes Support aplică regulile fiecărui an fiscal din extrasele brokerilor tăi, așa că poți compara 2025 cu 2026 pe aceleași tranzacții. Pentru o estimare pe cotele noi, fără cont, sunt calculatoarele de impozit pe acțiuni, dividende și crypto. Vezi brokerii din care poți importa și prețul raportului pe un an fiscal. Pentru întrebări despre situația ta, un expert contabil te poate ajuta prin asistența fiscală.
Regulile de calcul sunt verificate de experți contabili membri CECCAR. Informațiile au caracter educativ și nu înlocuiesc consultanța fiscală personalizată.
Raportul tau fiscal, din extrasul brokerului
Importi extrasul, calculam castigul net dupa regulile ANAF si primesti sumele gata de trecut in Declaratia Unica.
Citeste si
Impozitul pe dividende în 2026: cota de 16%, CASS și ce declari
Impozitul pe dividende pentru persoane fizice în 2026: 16% în loc de 10%, data distribuirii, dividende străine cu credit fiscal, CASS și codul 2018.
Impozitul pe acțiuni și ETF-uri în 2026: ghidul complet pentru investitori
Impozitul pe acțiuni și ETF-uri în 2026: 3% sau 6% reținut de brokerul român, 16% prin Declarația Unică la brokerul străin, plus CASS și termenul 25 mai.
CASS pe dividende și veniturile din investiții în 2026: praguri, plafon și calcul
CASS pe dividende și investiții în 2026: pragurile de 24.300, 48.600 și 97.200 lei, plafonul de 9.720 lei și un exemplu doar cu dividende.