Impozitul pe acțiuni și ETF-uri în 2026: ghidul complet pentru investitori
Impozitul pe acțiuni și ETF-uri în 2026: 3% sau 6% reținut de brokerul român, 16% prin Declarația Unică la brokerul străin, plus CASS și termenul 25 mai.
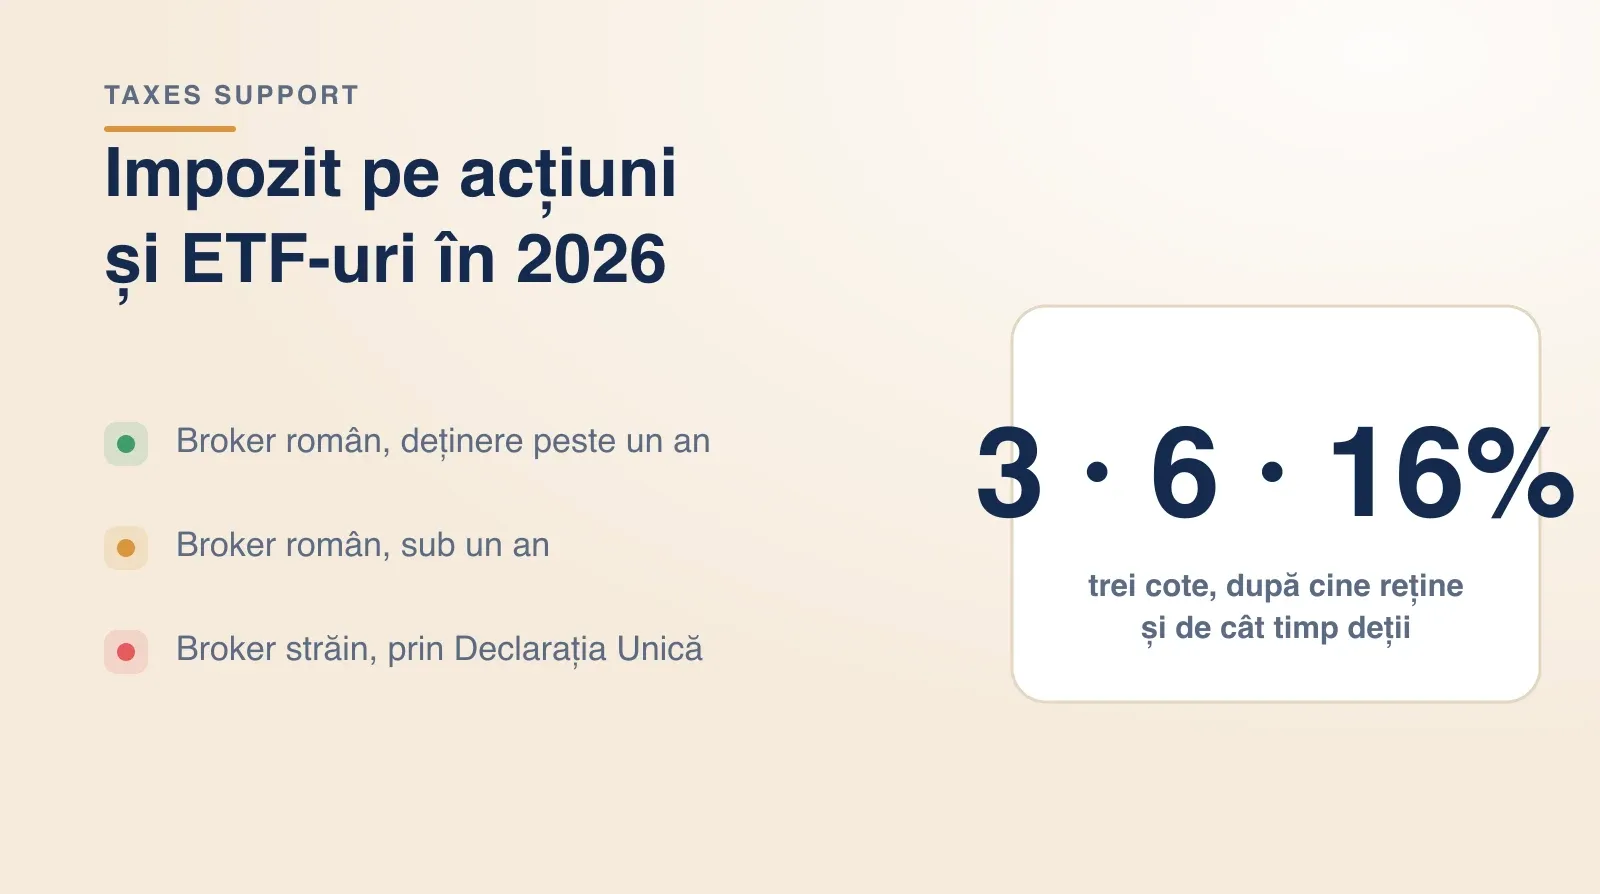
Din 2026, câștigurile din acțiuni și ETF-uri se impozitează după broker. Brokerul român reține la sursă 3% pentru titlurile deținute peste 365 de zile și 6% pentru celelalte, iar impozitul e final. La brokerul străin declari singur 16% din câștigul net anual, prin Declarația Unică, până pe 25 mai 2027.
Din 1 ianuarie 2026, câștigurile din acțiuni, ETF-uri, fonduri și obligațiuni se impozitează după reguli noi. Cotele au crescut, iar diferența dintre un broker român și unul străin a devenit mai mare ca oricând: același câștig poate fi impozitat cu 3%, cu 6% sau cu 16%, în funcție de cine îl calculează și de cât timp ai ținut titlurile.
Acest ghid pune cap la cap tot cadrul: ce lege se aplică, ce cote sunt în vigoare, ce înseamnă câștigul impozabil, când apare obligația fiscală și ce termene contează. La final găsești răspunsurile la întrebările pe care le primim cel mai des.
Baza legală: veniturile din investiții
Codul fiscal tratează câștigurile din acțiuni și ETF-uri la capitolul venituri din investiții (art. 91 - 98 și art. 119). Aici intră câștigurile din transferul titlurilor de valoare (acțiuni, unități de fond, ETF-uri, obligațiuni vândute înainte de scadență), operațiunile cu instrumente financiare derivate, aurul de investiții, dar și dividendele și dobânzile.
E o categorie diferită de cea a criptomonedelor, care sunt „venituri din alte surse". Diferența contează: la investiții pierderile se compensează cu câștigurile și se pot reporta în anii următori (5 ani pentru pierderile din 2024 încoace, cu un plafon de 70% din câștigul fiecărui an), iar perioada de deținere poate schimba cota. Nimic din toate acestea nu există la crypto.
Impozit acțiuni în 2026: trei cote, două regimuri
Legea 239/2025 a schimbat cotele începând cu veniturile din 2026 (art. XII pct. 12 și 16). Cine calculează impozitul decide și cât plătești:
Broker român (intermediar rezident), titluri deținute mai mult de 365 de zile - Cota în 2026: 3%; Cine calculează și plătește: brokerul, prin reținere la sursă, impozit final
Broker român (intermediar rezident), titluri deținute cel mult 365 de zile - Cota în 2026: 6%; Cine calculează și plătește: brokerul, prin reținere la sursă, impozit final
Broker străin, fără sediu permanent în România - Cota în 2026: 16% din câștigul net anual; Cine calculează și plătește: tu, prin Declarația Unică
Pentru comparație, în 2025 cotele erau 1% și 3% la reținerea la sursă și 10% în autoimpunere. Câștigurile realizate în 2025 se declară după regulile lui 2025, chiar dacă declarația se depune în 2026. Toate schimbările din acest an, cu dividendele și crypto, sunt puse una lângă alta în ghidul despre ce s-a schimbat în 2026.
Regimul 1: brokerul român reține impozitul
Dacă investești printr-un intermediar rezident fiscal în România, sau printr-un broker străin care are sediu permanent aici, impozitul se reține la sursă, pe fiecare tranzacție. Brokerul calculează câștigul, aplică cota, reține suma și o virează la buget. Impozitul este final.
Trei consecințe practice:
Cota depinde de perioada de deținere. Legea spune „mai mare de 365 de zile", deci o poziție vândută exact în ziua 365 intră încă la 6%. Perioada se stabilește după regula primul intrat, primul ieșit (FIFO): primele titluri cumpărate sunt considerate primele vândute.
Pierderile nu se compensează. Fiecare tranzacție pe plus e impozitată separat; o vânzare pe minus nu reduce impozitul reținut pentru alta.
Nu există report de pierdere. Reportarea în anii următori privește doar pierderea stabilită prin Declarația Unică.
Diferențele dintre cele două regimuri și cum afli în care te afli le detaliem în ghidul despre broker străin sau broker român.
Regimul 2: brokerul străin și autoimpunerea la 16%
Cei mai mulți investitori români folosesc brokeri fără sediu în România: platforme internaționale care nu rețin impozit românesc. Aici calculul îl faci tu, pe tot anul, și îl declari prin Declarația Unică.
Unitatea nu mai este tranzacția, ci anul: se impozitează câștigul net al tuturor vânzărilor de la brokerii fără reținere, după ce scazi pierderile din același an și pe cele reportate din anii anteriori.
Perioada de deținere nu mai contează în acest regim. O acțiune ținută o zi și una ținută zece ani intră în același câștig net, la aceeași cotă.
Impozit pe vânzarea acțiunilor: ce se impozitează
Câștigul dintr-o vânzare este diferența dintre prețul de vânzare și valoarea fiscală a titlurilor vândute, adică costul lor de achiziție, cu tot cu costurile tranzacției. Pentru tranzacțiile în valută intervine cursul BNR. La brokerul român, conversia se face la cursul zilei, pentru că venitul este considerat realizat în România. La brokerul străin, normele (HG 1/2016, pct. 46) cer transformarea veniturilor din străinătate la cursul mediu anual comunicat de BNR pentru anul în care ai realizat venitul. La zeci de tranzacții în mai multe monede, aici se complică lucrurile cel mai mult, iar raportul Taxes Support face calculul din extras.
Impozit pe câștigul de la bursă: cât plătești
Pe același câștig, cota depinde de regim:
broker român, titluri deținute peste 365 de zile: 3%, reținut de broker;
broker român, titluri deținute cel mult 365 de zile: 6%, reținut de broker;
broker străin: 16% din câștigul net anual, declarat și plătit de tine până pe 25 mai 2027.
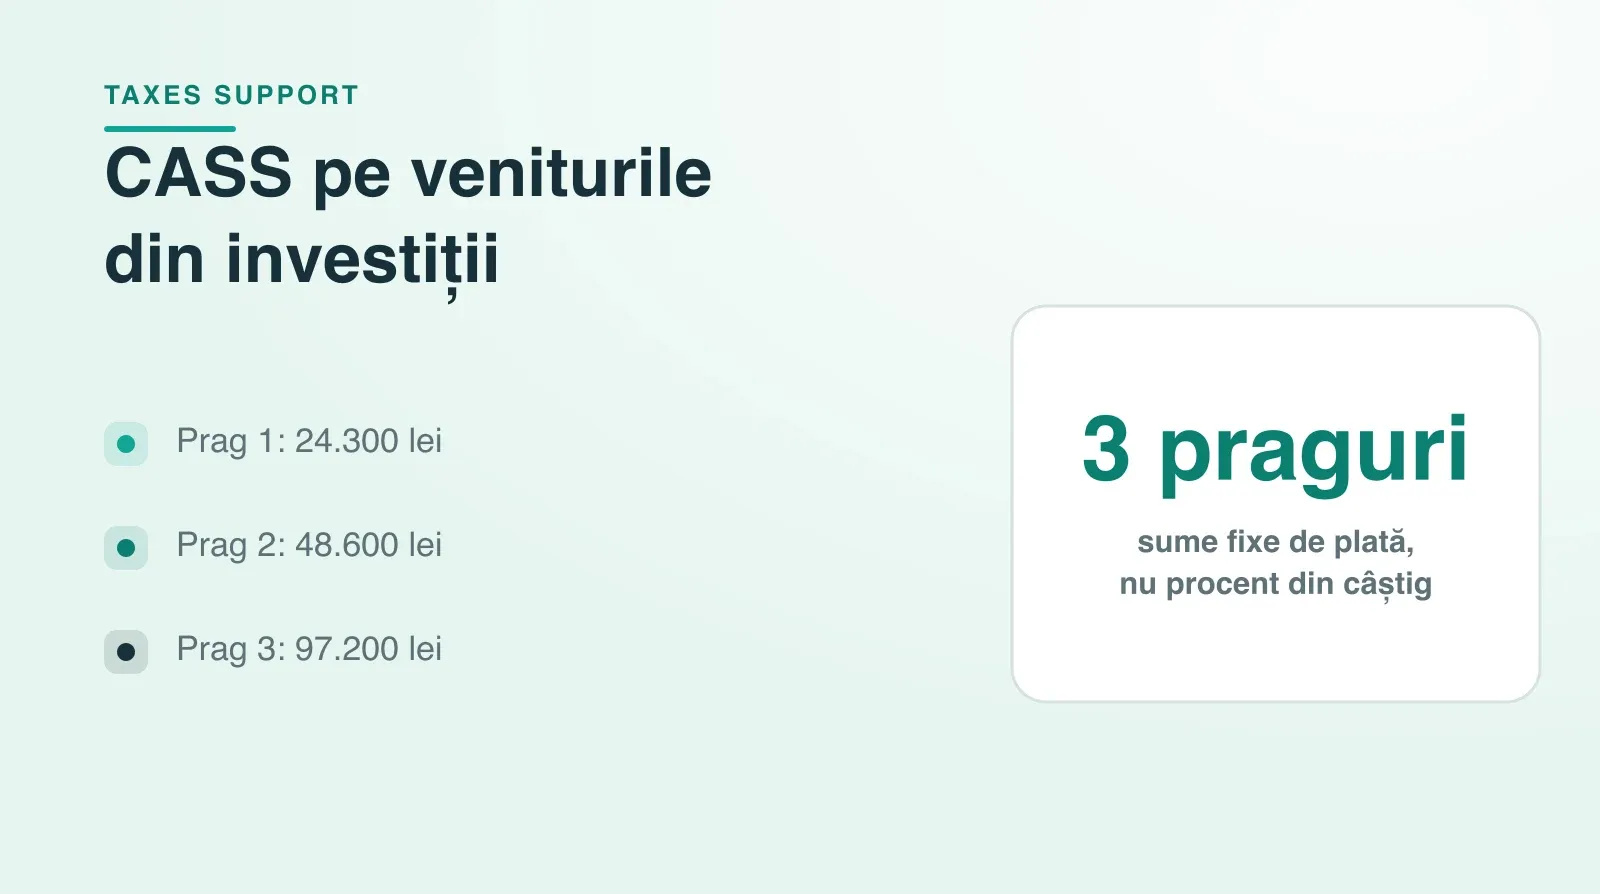
La impozit se poate adăuga contribuția la sănătate. CASS se datorează pe totalul veniturilor din afara salariului, deci împreună cu dividendele, dobânzile sau chiriile un câștig poate trece primul prag, de 24.300 de lei. Pragurile sunt în ghidul despre CASS pe veniturile din investiții.
Ce generează impozit și ce nu
Generează impozit:
vânzarea de acțiuni, ETF-uri sau unități de fond cu câștig;
închiderea pozițiilor pe instrumente derivate cu câștig;
dividendele încasate;
dobânzile încasate.
Rămân în afara impozitului:
cumpărarea de titluri;
păstrarea lor, oricât ar crește valoarea;
mutarea titlurilor între conturile tale de la brokeri diferiți;
dobânzile și câștigurile din titluri de stat românești, cum sunt Tezaur și Fidelis.
Regula de reținut: impozitul apare la realizare, adică la vânzare, nu la creșterea valorii portofoliului. Transferul titlurilor între brokerii tăi nu schimbă data achiziției; titlurile au fost dobândite când le-ai cumpărat, nu când și-au schimbat custodele.
Titlurile de stat emise de România și obligațiunile unităților administrativ-teritoriale sunt neimpozabile (art. 93) și nu intră nici în baza de calcul a CASS.
ETF-uri de acumulare și de distribuție
Un ETF de acumulare reinvestește dividendele în interiorul fondului, deci nu îți plătește nimic pe parcurs. Nu declari nimic până nu vinzi; atunci impozitezi câștigul, ca la orice acțiune.
Un ETF de distribuție îți plătește periodic venituri. Acestea se tratează ca dividende și se declară separat de câștigurile din vânzare, cu regulile de reținere la sursă și credit fiscal descrise în ghidul despre dividende și dobânzi din străinătate. Cota de 16%, data distribuirii și CASS sunt în ghidul despre impozitul pe dividende.
Instrumente derivate
CFD-urile, contractele futures și opțiunile intră tot la venituri din investiții, dar câștigul se stabilește altfel: ca diferență între veniturile și cheltuielile aferente pozițiilor închise, pe fiecare tip de contract și scadență (art. 95). În autoimpunere, rezultatul lor se adună cu cel din acțiuni în același câștig net anual, deci o pierdere pe derivate poate reduce un câștig pe acțiuni.
Dobânzile și titlurile de stat
Dobânzile nu sunt câștig de capital și au regulile lor: se impozitează cu 10%, atât în 2025, cât și în 2026. La băncile din România impozitul îl reține banca; dobânzile din străinătate, inclusiv dobânda la cash de la un broker străin, le declari tu. Titlurile de stat românești, cum sunt Tezaur și Fidelis, sunt neimpozabile și nu intră nici la CASS. Pe larg, în ghidul despre dividende și dobânzi din străinătate.
Termene și declarare
Câștigurile realizate la brokeri străini în 2026 se declară prin Declarația Unică până pe 25 mai 2027, termen valabil atât pentru depunere, cât și pentru plată. Câștigurile din 2025 aveau termen 25 mai 2026; dacă l-ai ratat, soluția este să depui declarația cât mai repede, iar dacă ai depus-o fără ele, o declarație rectificativă.
Chiar și cu un broker român care reține impozitul, poți avea obligația să depui Declarația Unică, pentru CASS. Pașii concreți, cu codurile de venit din formular, sunt în ghidul de completare a Declarației Unice.
Dacă anul s-a încheiat pe minus, declararea rămâne importantă: pierderea se poate reporta doar dacă a fost stabilită prin Declarația Unică. Regulile sunt explicate în ghidul despre compensarea și reportarea pierderilor.
Întrebări frecvente
Cât e impozitul pe acțiuni în România în 2026?
Depinde de broker. La un broker român care reține la sursă: 3% pentru titlurile deținute mai mult de 365 de zile și 6% pentru restul, impozit final. La un broker străin fără sediu în România: 16% din câștigul net anual, declarat prin Declarația Unică.
Cât e impozitul pe câștigul de la bursă în 2026?
La un broker străin, 16% din câștigul net anual, declarat de tine. La un broker român, 3% sau 6% din fiecare câștig, reținut de broker. Bursa pe care s-a tranzacționat nu contează; contează unde e brokerul.
Dobânzile și titlurile de stat se impozitează?
Dobânzile, cu 10%: reținut de banca din România sau declarat de tine pentru cele din străinătate. Titlurile de stat românești, ca Tezaur și Fidelis, sunt neimpozabile.
Cotele din 2026 se aplică și câștigurilor din 2025?
Nu. Pentru câștigurile din 2025 rămân cotele lui 2025: 1% sau 3% la reținerea la sursă și 10% în autoimpunere. Noile cote privesc veniturile realizate din 1 ianuarie 2026.
Plătesc impozit dacă doar țin acțiunile și nu vând?
Nu. Obligația apare la vânzare. Creșterea valorii portofoliului nu se impozitează cât timp nu realizezi câștigul, iar dividendele primite se impozitează separat, ca venit distinct.
Cum se calculează costul acțiunilor cumpărate la prețuri diferite?
Normele de aplicare cer metoda prețului mediu ponderat, pe fiecare simbol, cu comisioanele incluse. Pentru perioada de deținere, care decide cota la brokerul român, se aplică regula primul intrat, primul ieșit. Calculul pe extrasul tău îl face raportul Taxes Support.
Ce se întâmplă dacă am vândut pe pierdere?
În autoimpunere, pierderea se scade din câștigurile aceluiași an, iar pierderea netă anuală se poate reporta 5 ani (7 pentru pierderile din 2023 și dinainte), iar în fiecare an pierderea reportată acoperă cel mult 70% din câștigul net anual. La brokerul român care reține la sursă, pierderile nu se compensează și nu se reportează.
Până când declar câștigurile din 2026?
Până pe 25 mai 2027, prin Declarația Unică depusă în Spațiul Privat Virtual al ANAF.
Acesta e cadrul general. Aplicarea lui pe extrasele tale, cu sute de tranzacții în mai multe monede și la mai mulți brokeri, o face platforma Taxes Support: importă extrasul, calculează câștigul net după regulile ANAF și îți dă sumele gata de trecut în Declarația Unică. Vezi brokerii din care poți importa extrasul și cât costă raportul pe un an fiscal. Iar dacă situația ta are particularități, un expert contabil te poate ajuta prin asistența fiscală.
Regulile de calcul sunt verificate de experți contabili membri CECCAR. Informațiile au caracter educativ și nu înlocuiesc consultanța fiscală personalizată.
Busola Fiscala
Noutăți fiscale pentru investitori și contabili. Esențialul despre impozitarea crypto și a pieței de capital, la fiecare două săptămâni.
Citește edițiile trecuteRaportul tău fiscal, din extrasul brokerului
Imporți extrasul, calculăm câștigul net după regulile ANAF și primești sumele gata de trecut în Declarația Unică.
Citeste si
Impozitul pe dividende în 2026: cota de 16%, CASS și ce declari
Impozitul pe dividende pentru persoane fizice în 2026: 16% în loc de 10%, data distribuirii, dividende străine cu credit fiscal, CASS și codul 2018.
Ce s-a schimbat în 2026 la impozitul pe investiții, dividende și crypto
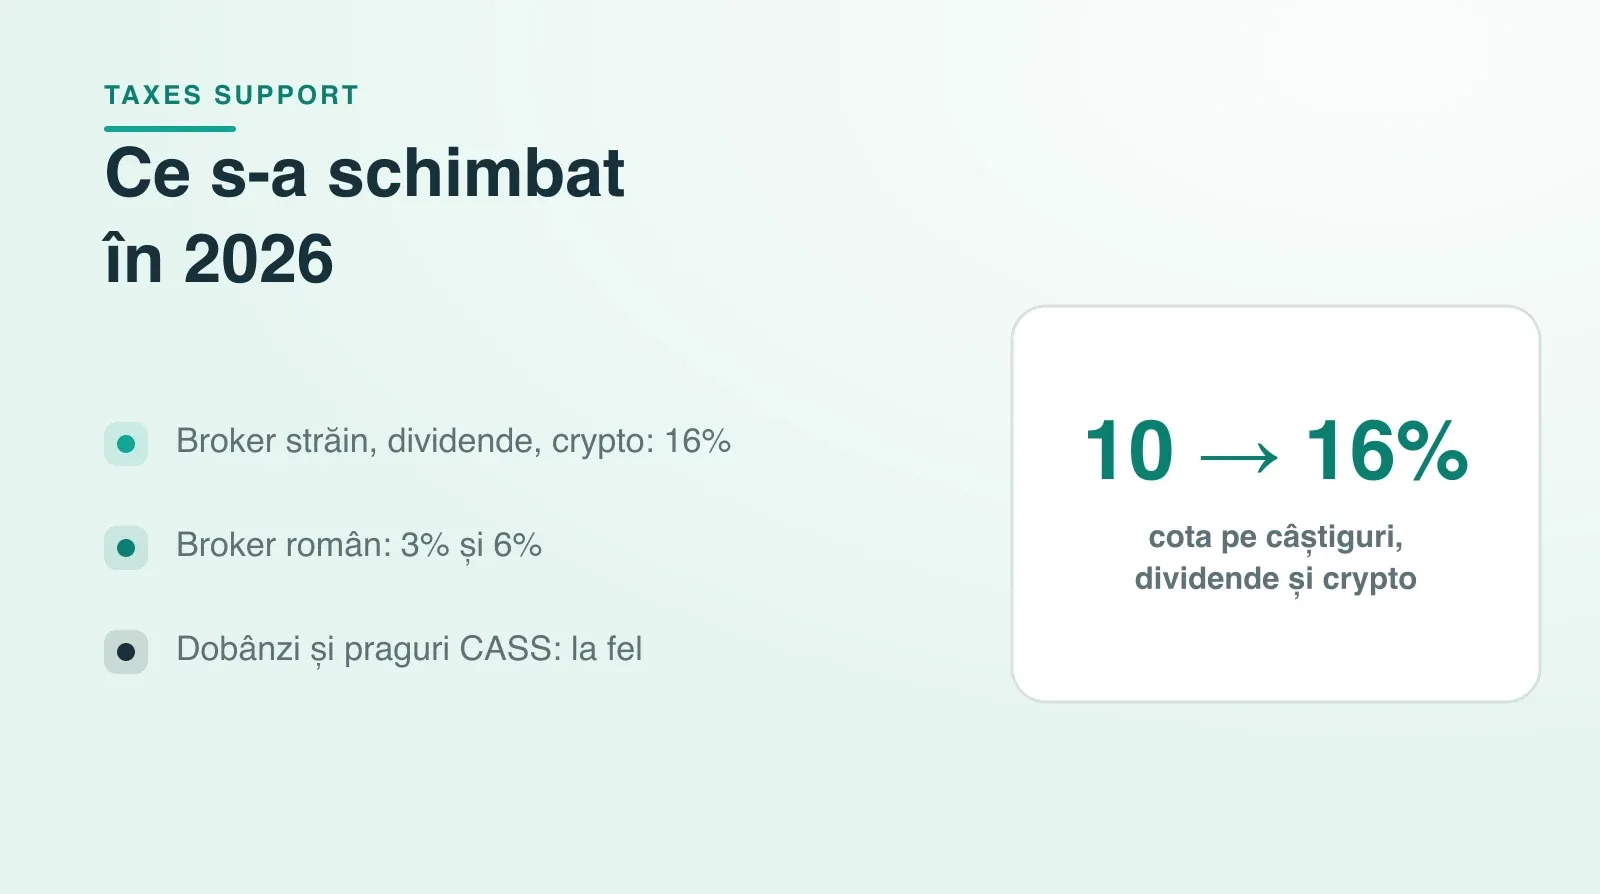
Cotele noi din 2026: 16% la brokerul străin, dividende și crypto, 3% și 6% la brokerul român, dobânzile rămân la 10%. Ce rămâne la fel și de când.
CASS pe dividende și veniturile din investiții în 2026: praguri, plafon și calcul
Pragurile CASS pe dividende și investiții în 2026: 24.300, 48.600 și 97.200 lei, cu CASS fix de 2.430, 4.860 sau 9.720 lei. Ce venituri se adună.