Declarația Unică pentru venituri din investiții: unde se trece fiecare venit
Declarația Unică pentru acțiuni, ETF-uri, dividende și dobânzi: unde intră fiecare venit, codurile 2012, 2017, 2018 și 1012, CASS și termenul 25 mai.
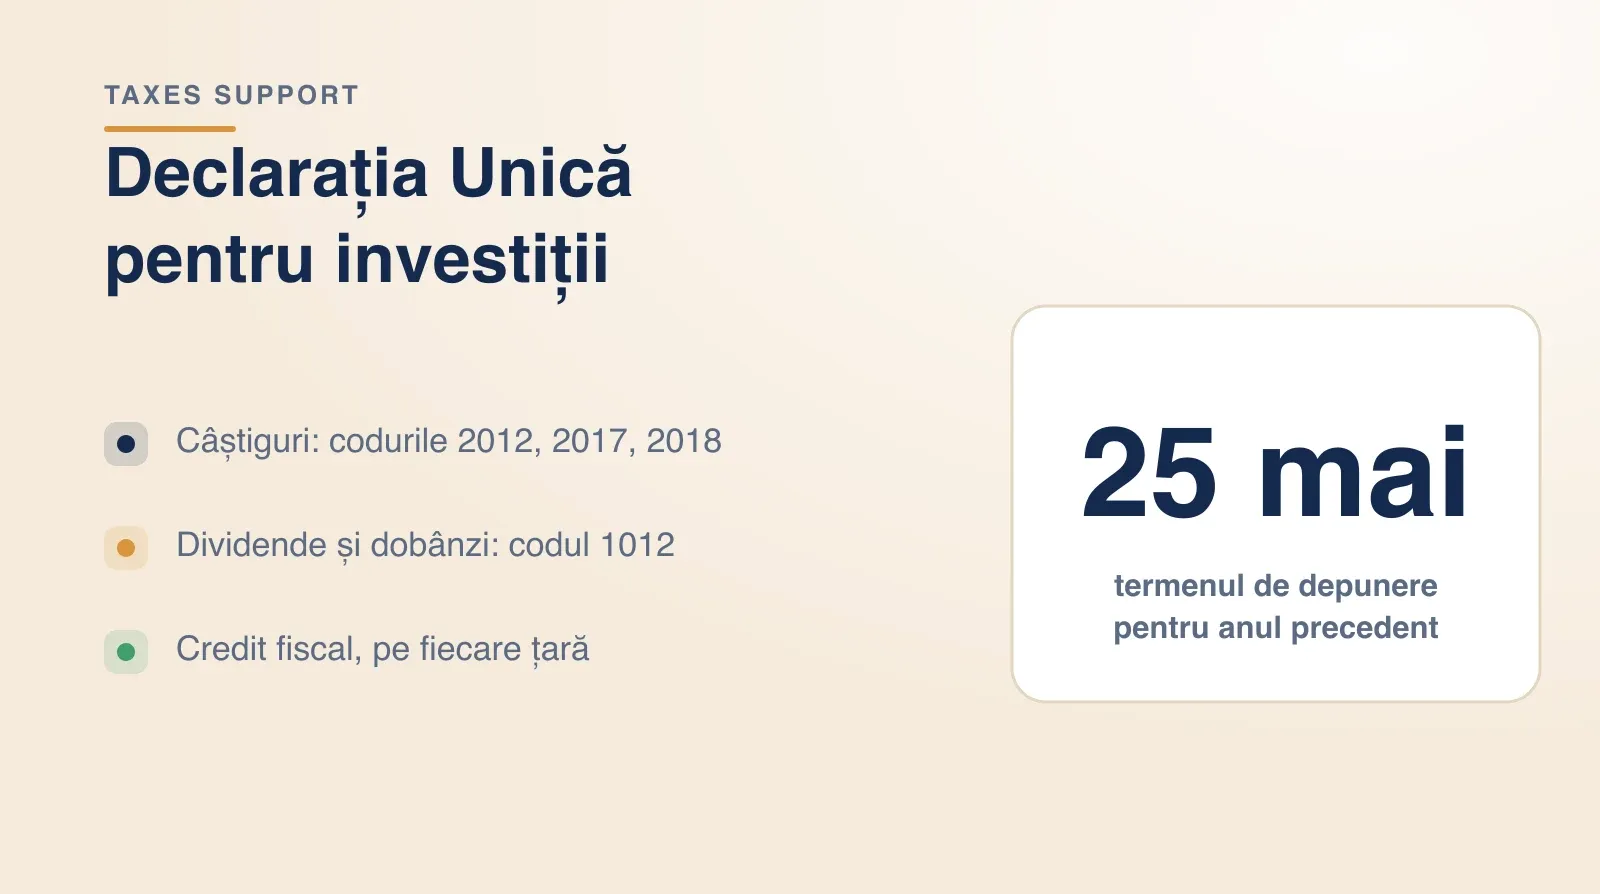
Declarația Unică pentru veniturile din investiții din 2026 se depune online, prin SPV, până pe 25 mai 2027 (art. 122 din Codul fiscal). Câștigul net de la brokerul străin se trece la codul 2012, dividendele din străinătate la 2018 și dobânzile din străinătate la 2017, câte o intrare pe țară; câștigul în România fără reținere la sursă, la 1012. Veniturile impozitate deja la sursă apar doar la CASS.
Formularul 212 nu calculează câștigul în locul tău. Preia cifrele finale, câștigul net, dividendele, impozitul plătit în străinătate, și aplică pe ele cotele și contribuțiile. Tot ce ține de corectitudinea acelor cifre se întâmplă înainte să deschizi formularul.
Acest ghid arată ce documente pregătești, unde intră fiecare venit din investiții, ce coduri folosești, unde apare contribuția la sănătate și ce termene contează.
Cine depune declarația
Depui Declarația Unică pentru veniturile din investiții în oricare dintre situațiile de mai jos:
ai vândut titluri la un broker care nu reține impozit în România, cu câștig sau cu pierdere;
ai încasat dividende sau dobânzi din străinătate;
veniturile tale din afara salariului, inclusiv cele impozitate deja la sursă, ating pragul CASS de 24.300 de lei în 2026;
vrei să stabilești o pierdere, ca să o poți reporta în anii următori.
Dacă ai investit exclusiv printr-un broker român care reține impozitul și nu atingi pragul CASS, nu ai nimic de declarat pentru investiții.
Pasul zero: contul SPV
Declarația se depune online, prin Spațiul Privat Virtual (SPV) de pe site-ul ANAF. Creează-ți contul din timp: validarea identității poate dura câteva zile, iar în mai sistemul e aglomerat.
Ce documente pregătești
1. Extrasele anuale de la fiecare broker. Raportul de tranzacții, raportul de dividende și dobânzi, raportul de impozite reținute. Pentru brokerii cu reținere la sursă, documentul fiscal anual cu câștigurile și impozitul reținut.
2. Câștigul net al anului, în lei. Formularul cere doar cifra finală, după pierderile anului și cele reportate. Raportul Taxes Support o calculează din extrase.
3. Dovada impozitului plătit în străinătate. Extrasul brokerului cu impozitul reținut pe fiecare dividend sau, după caz, documentul emis de plătitor. Fără dovadă, creditul fiscal nu se poate susține.
4. Declarațiile din anii anteriori, dacă reportezi pierderi.
Toate se păstrează cel puțin cinci ani.
Structura formularului: România și străinătate
În capitolul despre veniturile realizate, formularul are două secțiuni, iar alegerea corectă ține de broker, nu de bursa pe care ai tranzacționat:
Venituri realizate în România: veniturile obținute prin intermediari din România care nu au fost impozitate la sursă. Pentru investiții, sunt situații rare în 2026, pentru că intermediarii români rețin impozitul.
Venituri realizate din străinătate: câștigurile de la brokerii fără sediu în România, dividendele și dobânzile din afara țării. Aici declară cei mai mulți investitori.
Codurile de venit
2012 - câștiguri din transferul titlurilor de valoare și din instrumente financiare, inclusiv derivate, realizate în străinătate
2018 - dividende din străinătate
2017 - dobânzi din străinătate
1012 - aceeași categorie de câștiguri, realizate în România și neimpozitate la sursă
Fiecare cod se trece separat pe fiecare țară.
Câștigurile din vânzări: codul 2012
Câștigul net de la brokerii fără sediu în România se trece la codul 2012, cu țara de rezidență a brokerului; cota pentru veniturile din 2026 este 16%. Cotele vechi și noi sunt comparate în ghidul despre ce s-a schimbat în 2026.
Pierderile se compensează pe țară (art. 119 alin. (4) din Codul fiscal), iar o pierdere se poate reporta doar dacă e declarată. Regulile sunt în ghidul despre compensarea și reportarea pierderilor.
Dividendele și dobânzile: codurile 2018 și 2017
Dividendele din străinătate se trec la codul 2018, iar dobânzile din străinătate la codul 2017, pe fiecare țară, cu impozitul plătit afară, care se scade în limitele convenției. Toate detaliile sunt în ghidul despre dividende și dobânzi din străinătate, iar regulile generale, cu data distribuirii, în ghidul despre impozitul pe dividende.
Contribuția la sănătate
Veniturile impozitate deja la sursă, de exemplu câștigurile de la un broker român sau dividendele de la o companie românească, nu mai apar la impozit, ci doar în capitolul despre contribuții, ca să conteze la încadrarea pe treaptă. Pentru 2026, pragurile sunt 24.300, 48.600 și 97.200 de lei, cu sume fixe de 2.430, 4.860 și 9.720 de lei. Explicațiile complete sunt în ghidul despre CASS pe veniturile din investiții.
Calendarul
Ianuarie - martie - brokerii emit documentele fiscale anuale; formularul pentru anul precedent devine disponibil
15 aprilie - termenul pentru bonificație, atunci când e legiferată (în 2026, 3% din impozitul pe venit, prin OUG 8/2026, pentru depunere și plată integrală până la această dată)
25 mai - termen limită pentru depunere și pentru plată
Pentru veniturile din 2026, termenul limită este 25 mai 2027. Bonificația din 2026 s-a aplicat doar impozitului pe venit, nu și contribuției la sănătate. Dacă mecanismul se repetă, termenul de urmărit va fi tot jumătatea lui aprilie.
Greșeli frecvente
Declararea tuturor câștigurilor la „România" pentru că titlurile sunt listate la bursa din București. Secțiunea o decide brokerul: unul fără sediu în România înseamnă venit din străinătate.
O singură intrare pentru toate dividendele. Formularul cere câte o intrare pe țară, iar creditul fiscal se calculează separat.
Omiterea anilor pe pierdere. O pierdere nedeclarată nu se mai poate reporta.
Uitarea CASS la brokerul român. Impozitul e final, contribuția nu.
Calculul direct în formular. Formularul preia doar cifrele finale; câștigul se calculează înainte.
Dacă ai ratat termenul
Amenda pentru nedepunere este între 50 și 500 de lei, la care se adaugă dobânzi și penalități de întârziere pentru impozitul neplătit. Soluția este să depui cât mai repede declarația, iar dacă ai greșit o declarație depusă, să depui o declarație rectificativă. Corectarea voluntară costă mereu mai puțin decât una constatată la control.
Pentru contextul general, cu toate cotele și regulile, pornește de la ghidul complet al impozitului pe acțiuni și ETF-uri, iar pentru regimul brokerului tău, de la ghidul despre broker străin sau broker român.
Întrebări frecvente
Ce cod folosesc pentru acțiunile cumpărate printr-un broker străin?
Codul 2012, în secțiunea veniturilor realizate din străinătate, cu țara de rezidență a brokerului. Cota pentru veniturile din 2026 este 16%.
Unde declar dividendele de la companiile americane?
La codul 2018, cu țara SUA, separat de dividendele din alte țări. Impozitul reținut în SUA se scade, în limitele convenției.
Trebuie să declar dacă am doar pierderi?
Da, dacă vrei să le reportezi. Pierderea netă anuală se poate compensa în următorii 5 ani (7 pentru pierderile din 2023 și dinainte), în limita a 70% din câștigul net al fiecărui an, doar dacă a fost stabilită prin Declarația Unică.
Formularul calculează impozitul pentru mine?
Nu. Formularul preia cifrele finale; calculul câștigului rămâne responsabilitatea ta sau a raportului care îl face.
Până când depun declarația pentru 2026?
Până pe 25 mai 2027, atât depunerea, cât și plata. Documentele justificative se păstrează cel puțin cinci ani.
Am investit doar la un broker român. Depun declarația?
Doar dacă veniturile tale din afara salariului ating pragul CASS de 24.300 de lei. Impozitul pe câștiguri este deja final, reținut de broker.
Toate cifrele de mai sus, câștigul net pe fiecare țară, dividendele cu creditul fiscal, cumulul pentru CASS, le pregătește platforma Taxes Support din extrasele brokerilor tăi, cu raportul detaliat care le justifică. Vezi brokerii din care poți importa extrasele și cât costă raportul pe un an fiscal. Dacă vrei să verifici declarația cu un specialist înainte de trimitere, un expert contabil te poate ajuta prin asistența fiscală.
Regulile de calcul sunt verificate de experți contabili membri CECCAR. Informațiile au caracter educativ și nu înlocuiesc consultanța fiscală personalizată.
Busola Fiscala
Noutăți fiscale pentru investitori și contabili. Esențialul despre impozitarea crypto și a pieței de capital, la fiecare două săptămâni.
Citește edițiile trecuteRaportul tău fiscal, din extrasul brokerului
Imporți extrasul, calculăm câștigul net după regulile ANAF și primești sumele gata de trecut în Declarația Unică.
Citeste si
Broker străin sau broker român: cine îți calculează impozitul și cât plătești
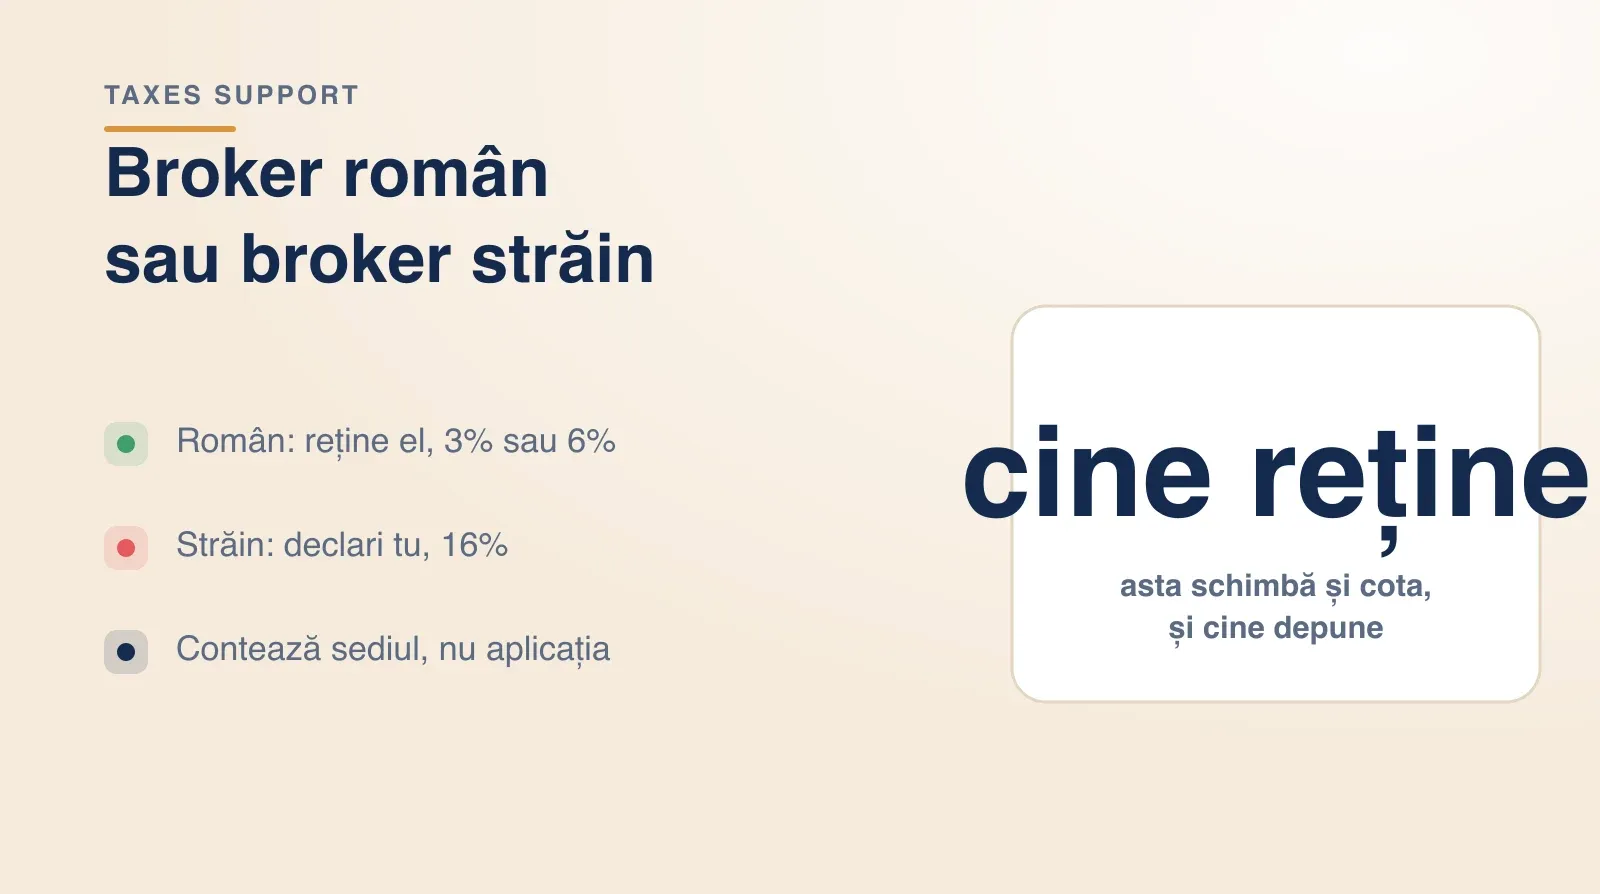
Broker român sau străin în 2026: reținere la sursă de 3% sau 6% față de 16% declarat de tine, ce e un intermediar rezident și când depui Declarația Unică.
Impozitul pe dividende în 2026: cota de 16%, CASS și ce declari
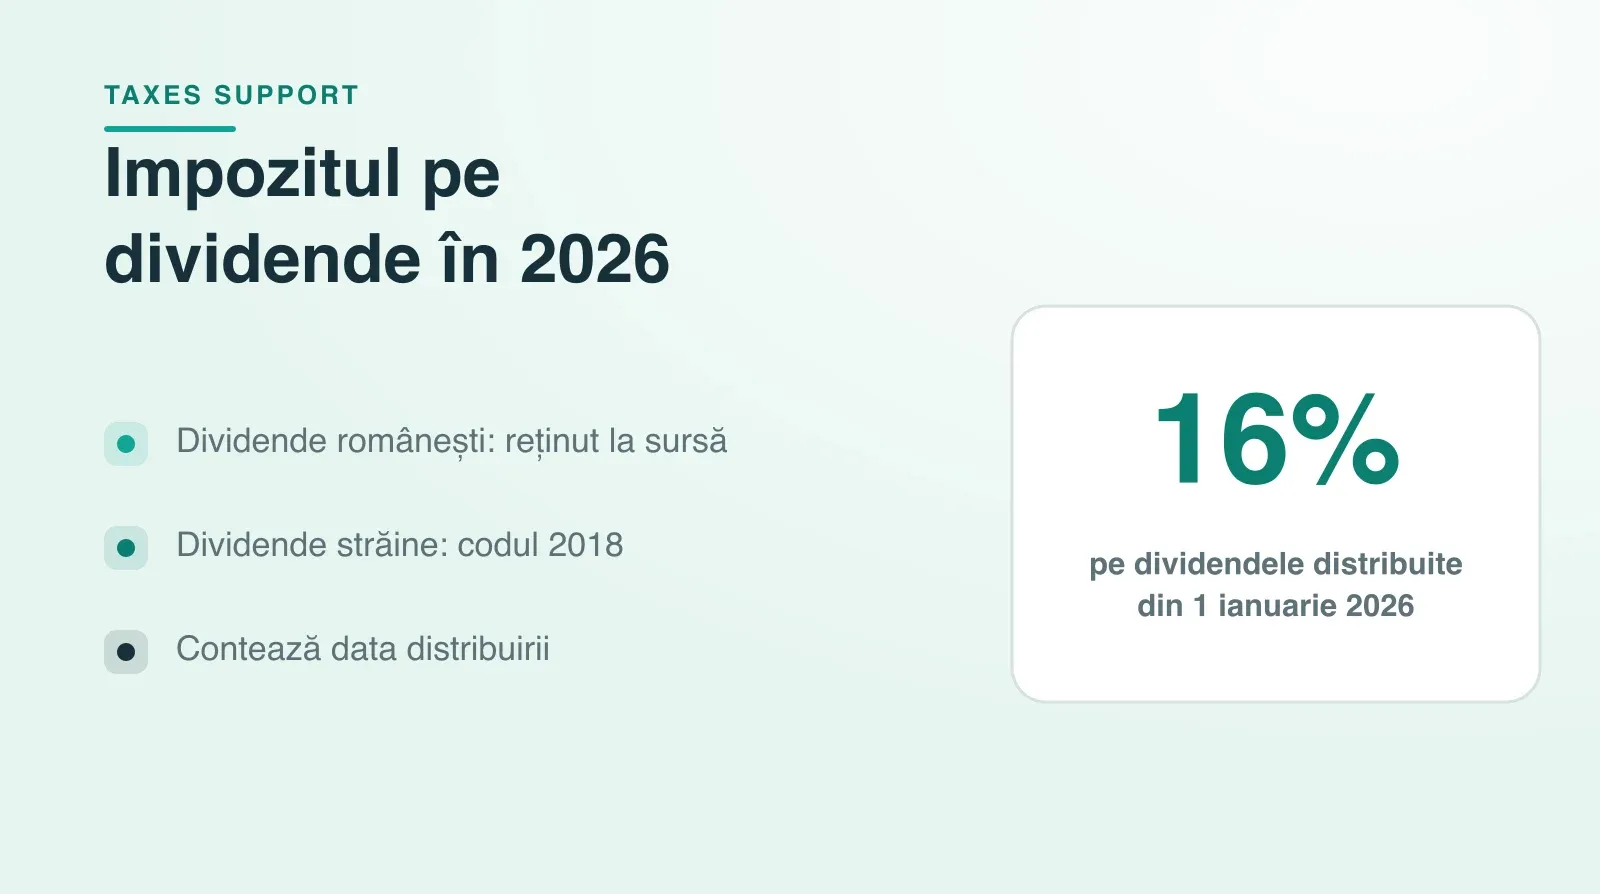
Impozitul pe dividende pentru persoane fizice în 2026: 16% în loc de 10%, data distribuirii, dividende străine cu credit fiscal, CASS și codul 2018.
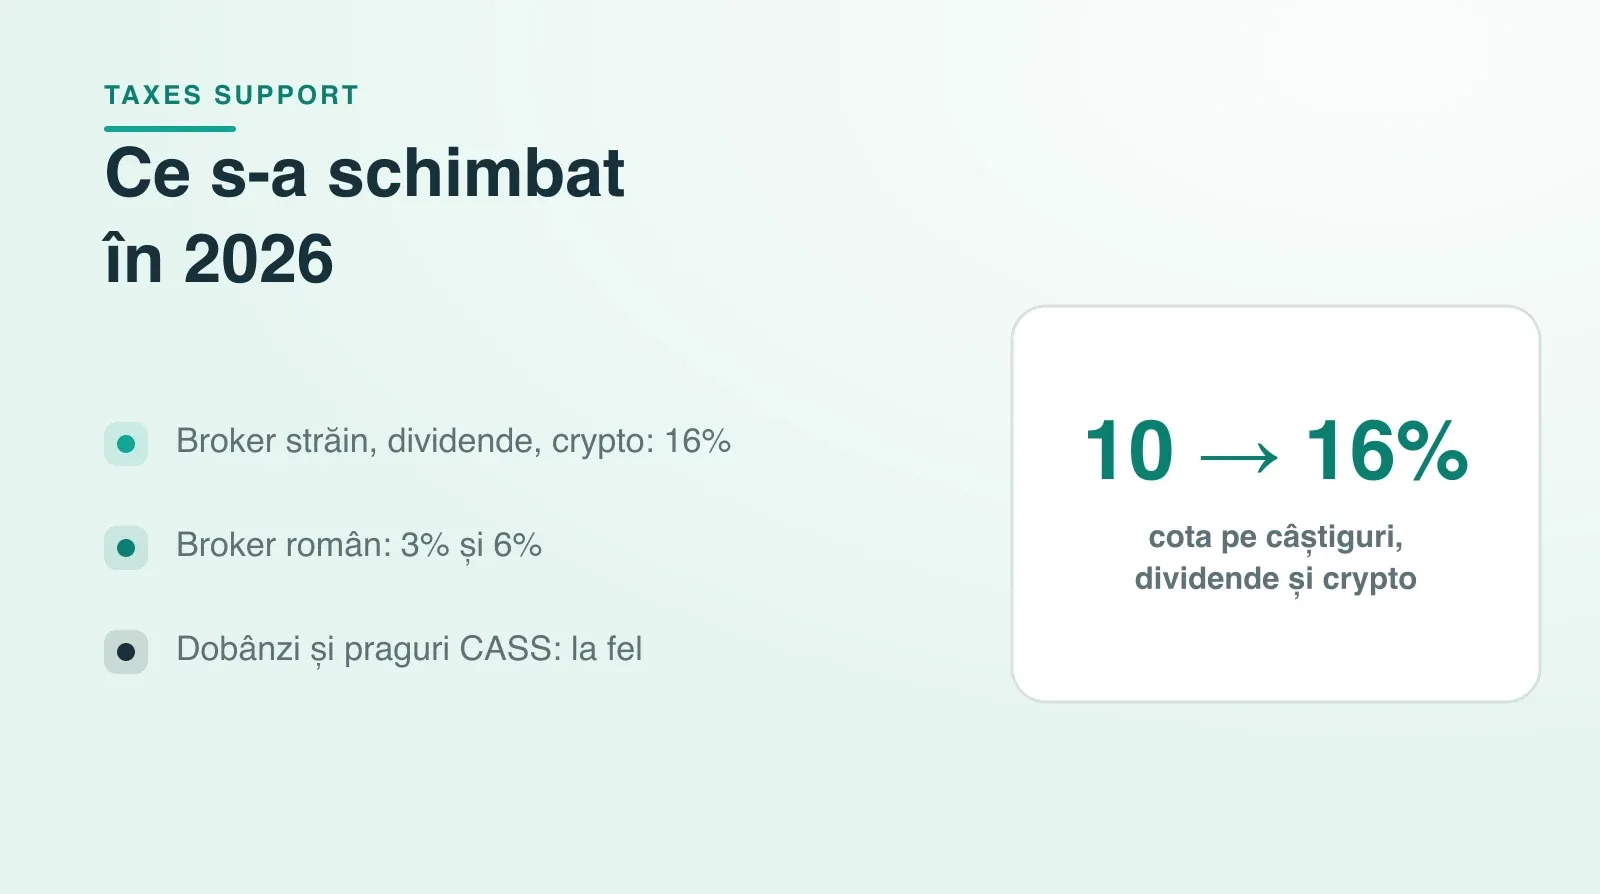
Ce s-a schimbat în 2026 la impozitul pe investiții, dividende și crypto
Cotele noi din 2026: 16% la brokerul străin, dividende și crypto, 3% și 6% la brokerul român, dobânzile rămân la 10%. Ce rămâne la fel și de când.