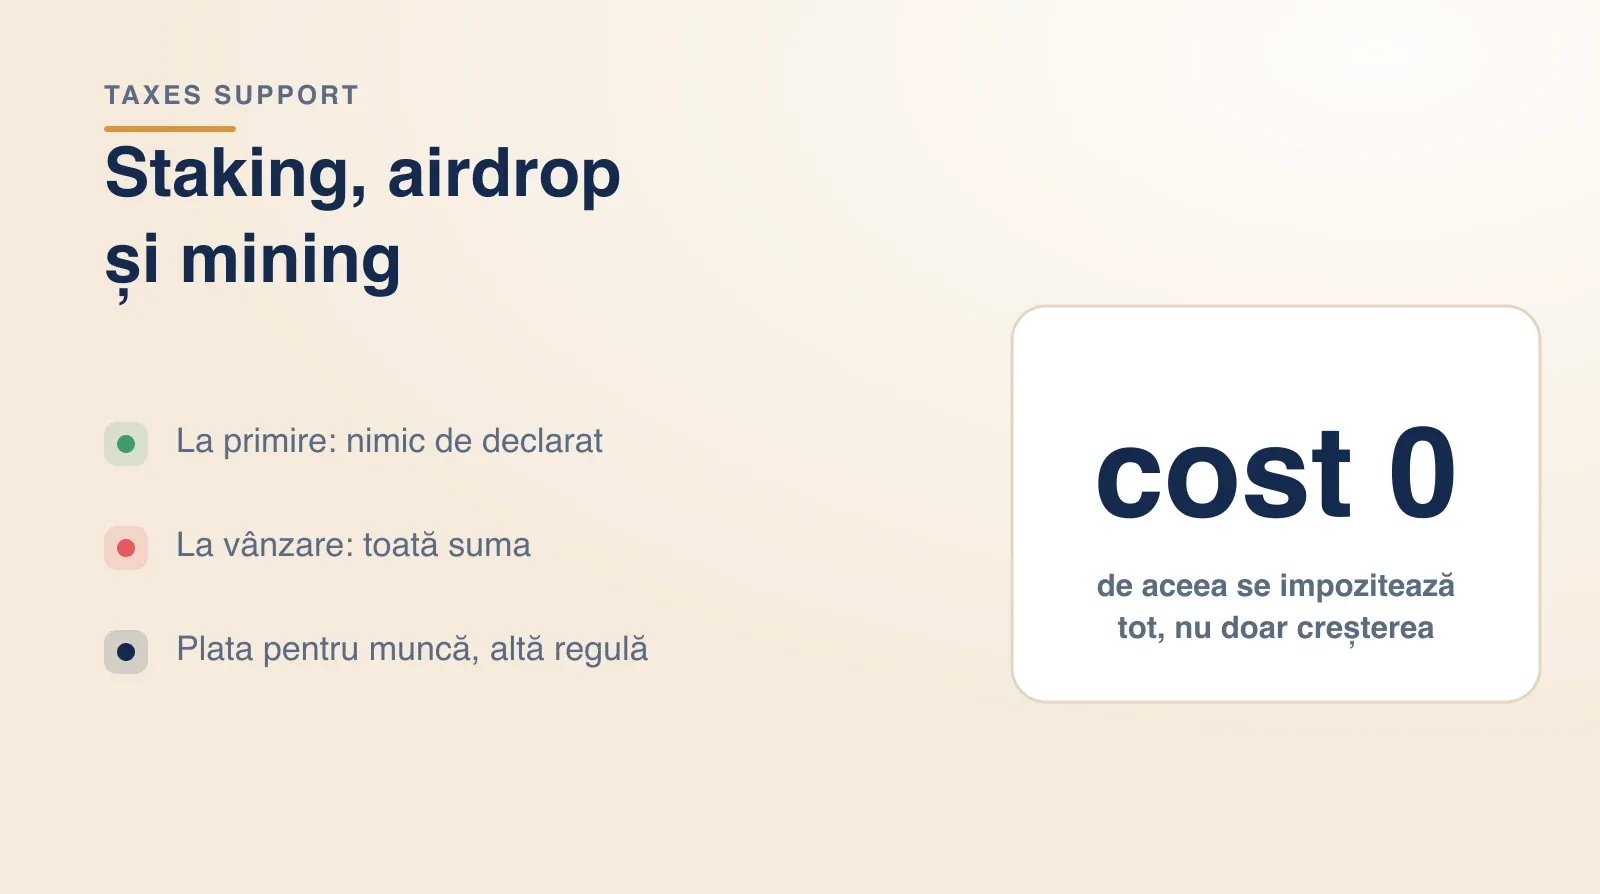
Staking, airdrop și mining: nimic de declarat la primire, totul la vânzare
Recompensele nu se impozitează în anul în care intră în portofel. Costul lor rămâne zero, așa că la vânzare se impozitează întreaga sumă.
Ghiduri fiscale pentru investitori
Impozitul pe acțiuni, ETF-uri, dividende și dobânzi în România, explicat clar, cu cotele, pragurile și termenele.

Recompensele nu se impozitează în anul în care intră în portofel. Costul lor rămâne zero, așa că la vânzare se impozitează întreaga sumă.

Mutarea monedelor între conturile tale nu e înstrăinare, iar costul merge cu ele. Problema apare când o retragere și o depunere nu se leagă.

Plata unui NFT cu ETH sau SOL e o înstrăinare a monedei, chiar fără lei în cont. Ce se impozitează, ce cost are NFT-ul și ce urmează la revânzare.

Futures și perpetuele pe crypto se declară ca venit din monedă virtuală: pierderile nu compensează câștigurile, iar pragul de 200 lei e pe decontare.

Impozitul pe acțiuni și ETF-uri în 2026: 3% sau 6% reținut de brokerul român, 16% prin Declarația Unică la brokerul străin, plus CASS și termenul 25 mai.

Declarația Unică pentru acțiuni, ETF-uri, dividende și dobânzi: unde intră fiecare venit, codurile 2012, 2017, 2018 și 1012, CASS și termenul 25 mai.

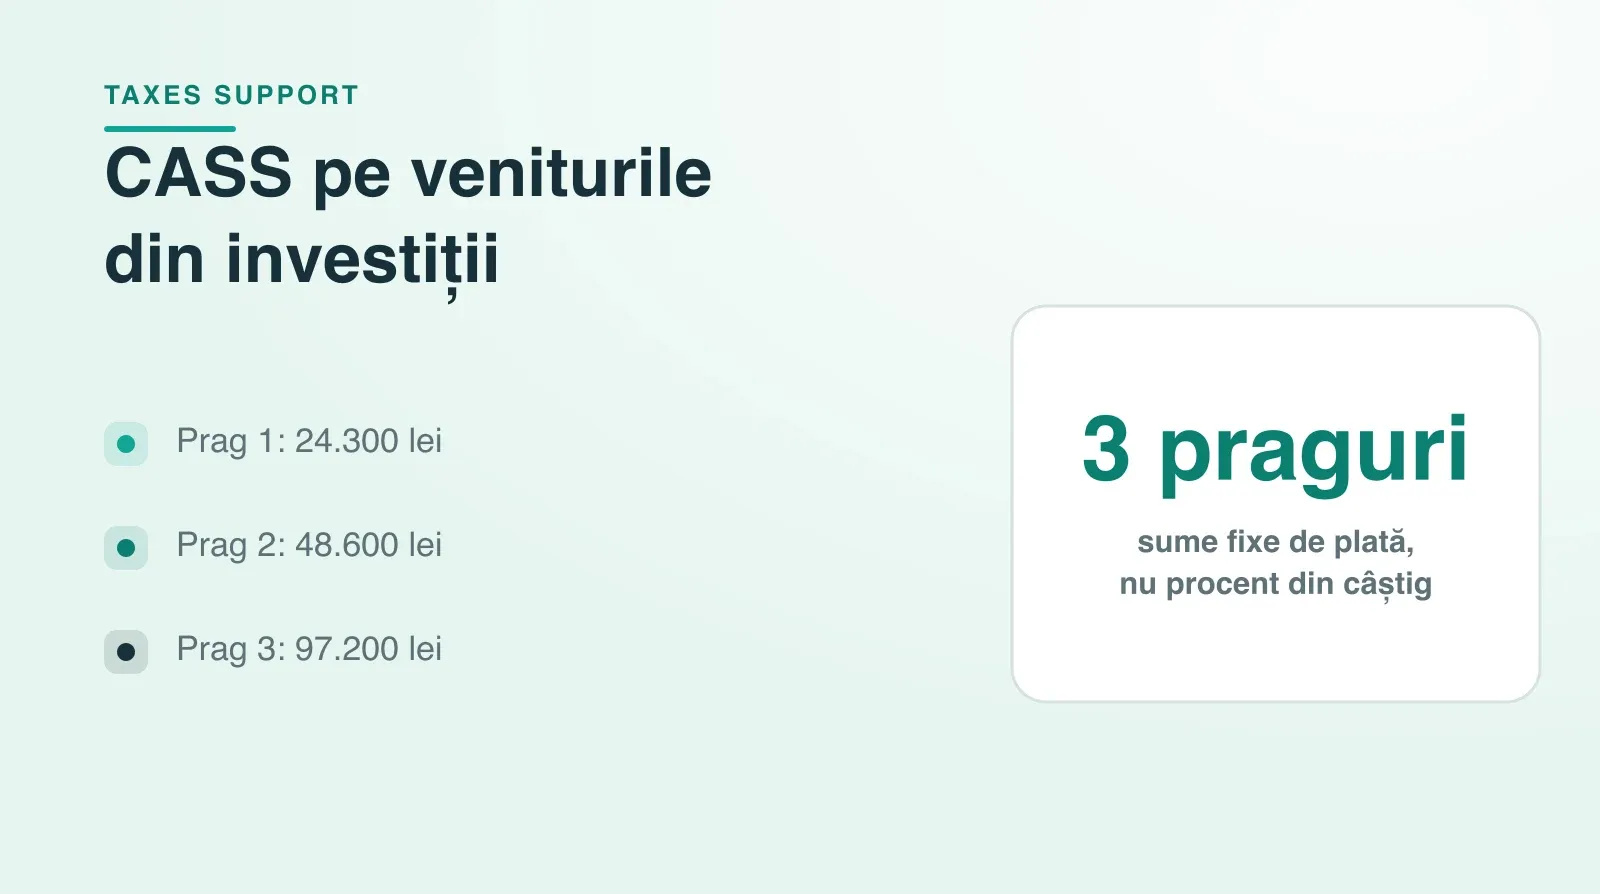
Pragurile CASS pe dividende și investiții în 2026: 24.300, 48.600 și 97.200 lei, cu CASS fix de 2.430, 4.860 sau 9.720 lei. Ce venituri se adună.

Cum se impozitează în 2026 dividendele și dobânzile din străinătate: reținerea la sursă, W-8BEN, creditul fiscal pe țară și Declarația Unică.

Cum reduc pierderile din acțiuni și ETF-uri impozitul: compensarea în același an, reportul pe 5 ani, condiția de declarare și regula brokerului român.
Imporți extrasul, calculăm câștigul net după regulile ANAF și primești sumele gata de trecut în Declarația Unică.