Ai cumpărat un NFT cu crypto. Datorezi impozit, deși n-ai vândut nimic
Plata unui NFT cu ETH sau SOL este o înstrăinare a monedei respective, chiar dacă niciun leu nu ți-a trecut prin cont. Ce se impozitează, ce cost rămâne pe NFT și ce se întâmplă la revânzare.
E una dintre cele mai frecvente surprize la prima declarație: ai plătit un NFT cu ETH, n-a intrat și n-a ieșit niciun leu din contul tău bancar, și totuși anul acela are impozit de plată.
Nu e o eroare de calcul. E consecința directă a felului în care legea privește plata cu criptomonedă.
Plata cu crypto este o înstrăinare
Când plătești ceva cu criptomonedă, moneda aceea iese din patrimoniul tău. Nu contează ce primești în schimb, un NFT, o cafea sau un abonament. În ochii Codului fiscal, ai înstrăinat moneda virtuală, iar diferența dintre valoarea ei la momentul plății și costul la care ai dobândit-o este câștig impozabil.
NFT-ul e doar lucrul pe care l-ai primit. Impozitul vine de la moneda pe care ai dat-o.
E același mecanism ca la plata unei cafele cu Bitcoin, doar că sumele sunt de obicei mult mai mari, și de aceea se vede.
Un exemplu
Ai cumpărat 1 ETH acum doi ani, când costa 6.000 de lei. Anul acesta ai plătit cu el un NFT care valora 15.000 de lei în ziua aceea.
Ai înstrăinat 1 ETH la o valoare de 15.000 de lei, cu un cost de achiziție de 6.000. Câștigul impozabil e 9.000 de lei, cu 16% impozit, adică 1.440 de lei. Plus intrarea celor 9.000 în baza de calcul pentru CASS, dacă treci pragul.
NFT-ul nu a fost vândut. Nu ai primit niciun ban. Și totuși anul acela are impozit, pentru că moneda a plecat.
Când plătești cu stablecoin, calculul e altul
Noi tratăm stablecoin-urile, USDT, USDC și restul, ca latura „bani" a unei tranzacții, nu ca o monedă înstrăinată. Motivul e practic: valoarea lor stă lipită de dolar, deci câștigul dintre momentul în care le-ai obținut și cel în care le-ai cheltuit e, în mod normal, aproape zero.
Deci un NFT plătit cu USDT intră la tine ca o cumpărare obișnuită, fără înstrăinare de raportat.
Îți spunem asta ca pe tratamentul nostru, nu ca pe un adevăr așezat: ANAF nu a emis o clarificare dedicată stablecoin-urilor, iar cineva care le privește strict ca monedă virtuală ar calcula altfel. Alegerea noastră e cea care reflectă realitatea economică a operațiunii.
Ce cost rămâne pe NFT
NFT-ul intră în evidența ta la cât ai plătit pentru el, valoarea în lei din ziua aceea, plus comisionul de cumpărare sau de mint. Comisionul face parte din costul NFT-ului, nu din câștigul de pe moneda cheltuită.
Costul acesta contează abia la revânzare: atunci se scade din prețul obținut, iar diferența e câștigul pe NFT.
Așa că cele două momente sunt două evenimente fiscale distincte:
la cumpărare se impozitează câștigul de pe moneda cu care ai plătit;
la revânzare se impozitează câștigul de pe NFT, față de costul de mai sus.
Nu e dublă impozitare. Sunt două active diferite, fiecare cu povestea lui.
Când prețul nu se poate stabili
Se întâmplă, mai rar decât la alte operațiuni: o cumpărare pentru care nimeni nu poate stabili o valoare în lei, un mint fără preț public, un schimb între două active fără cotație.
Un cost care nu s-a putut stabili nu este zero. Diferența e importantă: zero ar însemna că, la revânzare, întreaga sumă e câștig. Noi marcăm cazul ca atare și îl semnalăm, în loc să inventăm o cifră care ar umfla impozitul.
Dacă știi tu valoarea, o poți completa, și atunci ea e cea care contează.
Ce faci practic
1. Exportă istoricul portofelului, nu doar al exchange-ului. Cumpărările de NFT se întâmplă on-chain, iar exchange-ul nu le vede.
2. Nu te uita doar la anii în care ai vândut. Un an în care doar ai cumpărat NFT-uri cu crypto poate avea impozit de plată.
3. Păstrează comisioanele. Ele urcă costul NFT-ului și îți scad câștigul la revânzare.
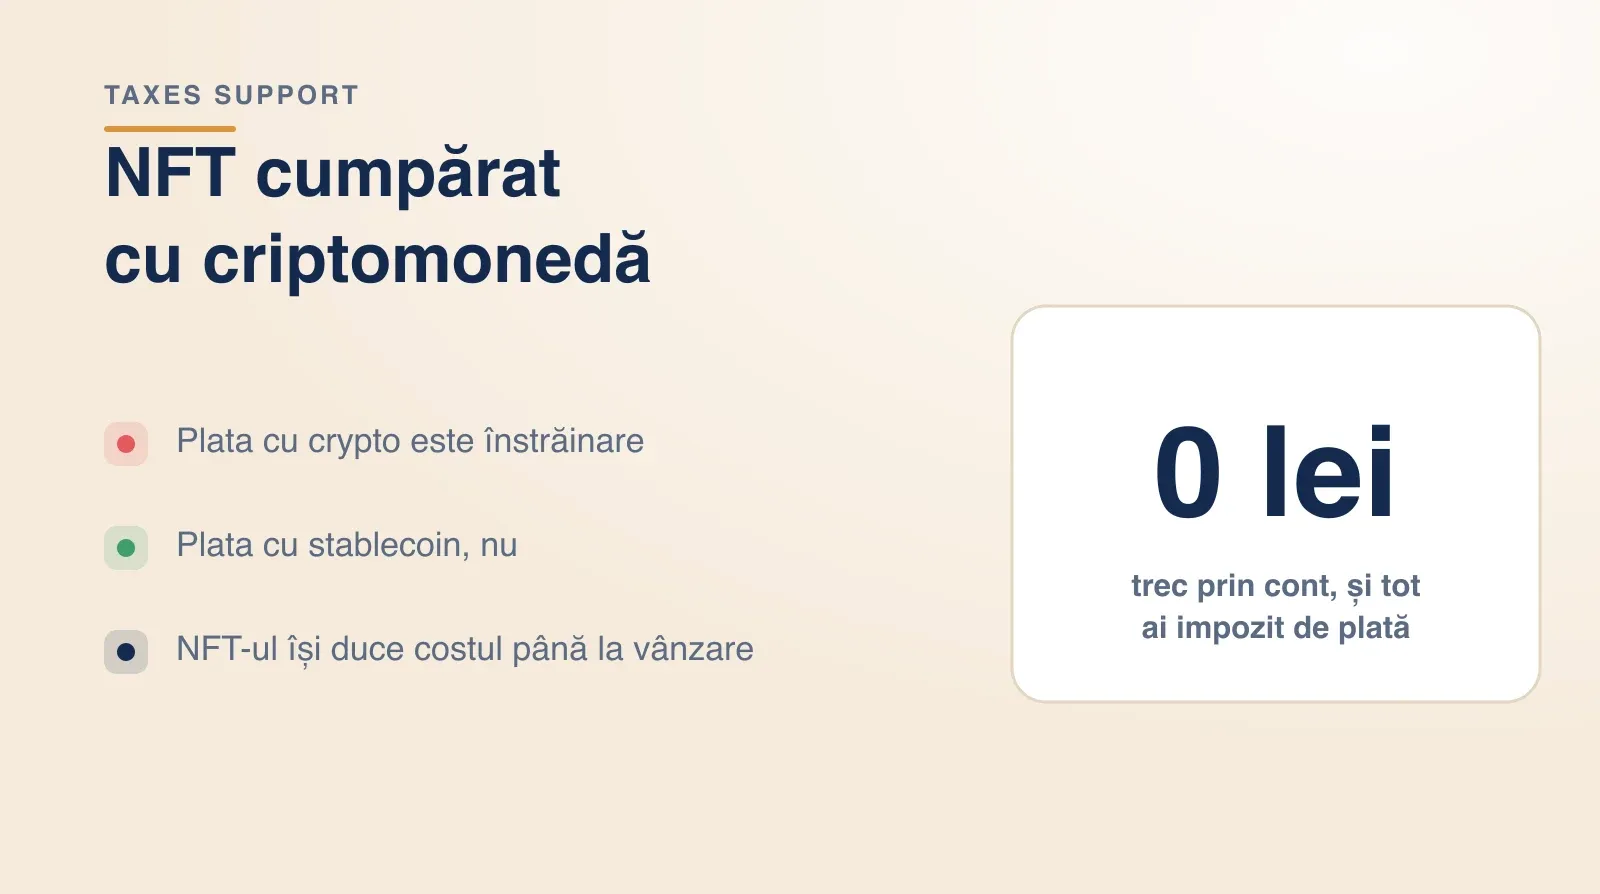
4. Verifică ce monedă ai dat. Plata cu ETH sau SOL se raportează; cu USDT, la noi, nu.
Sumele rezultate se trec apoi în Declarația Unică, la aceeași secțiune ca restul veniturilor din monedă virtuală, și tot acolo se vede de ce pierderile nu se scad din câștigurile de acest fel.
Zona incertă, spusă pe față
Tratamentul NFT-urilor nu are o clarificare oficială dedicată în România. Noi îl aplicăm consecvent: plata cu o monedă volatilă e înstrăinare, plata cu un stablecoin nu, iar NFT-ul își duce costul până la revânzare.
Alegerea e cea care declară mai degrabă mai mult decât mai puțin. Pentru o opinie care poate fi opusă autorităților, ea se obține de la un consultant fiscal autorizat, membru al Camerei Consultanților Fiscali. Articolul are caracter informativ, ca tot ce publicăm.
Raportul tau fiscal, din extrasul brokerului
Importi extrasul, calculam castigul net dupa regulile ANAF si primesti sumele gata de trecut in Declaratia Unica.
Citeste si
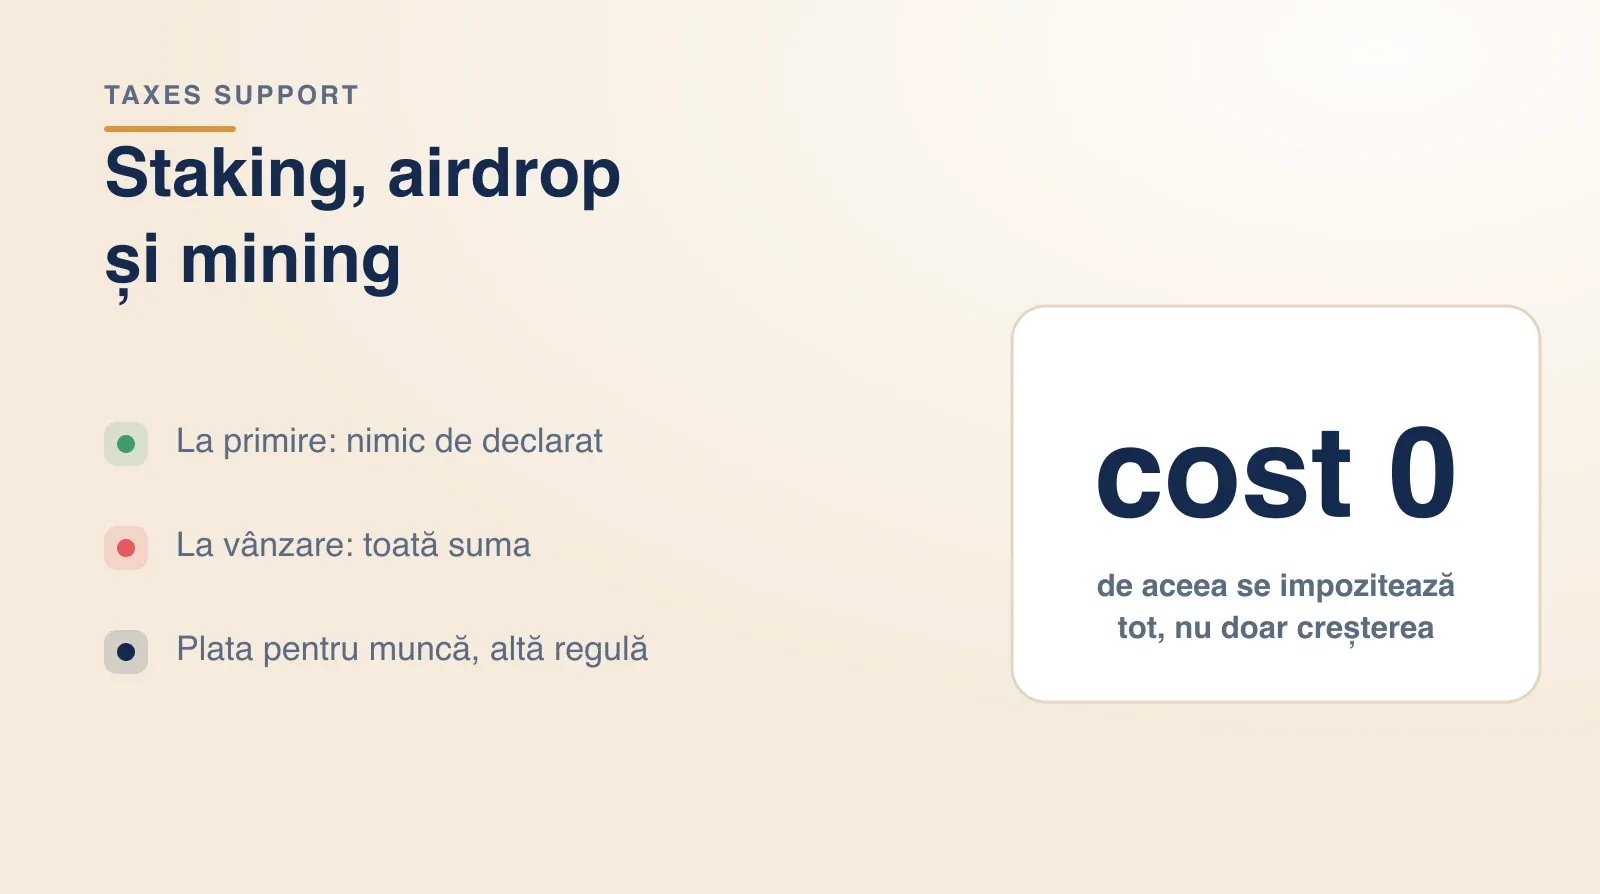
Staking, airdrop și mining: nimic de declarat la primire, totul la vânzare
Recompensele primite nu se impozitează în anul în care intră în portofel. Costul lor rămâne zero, așa că la vânzare se impozitează întreaga sumă, nu doar creșterea.
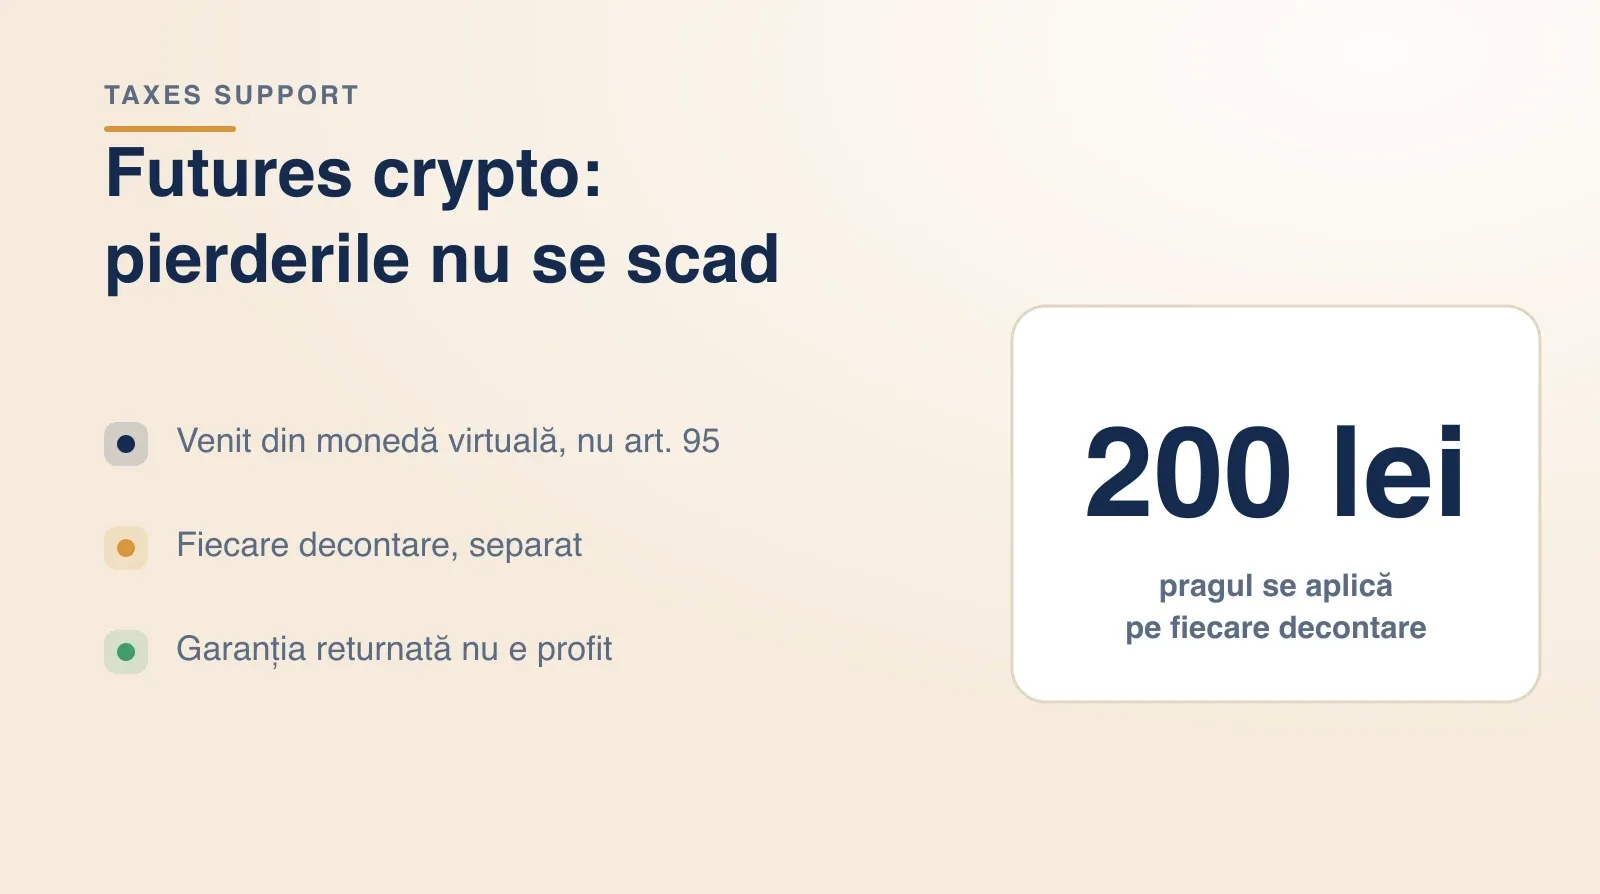
Futures crypto și impozitul: fiecare decontare se declară, iar pierderile nu se scad
Contractele futures și perpetue pe crypto se declară ca venit din monedă virtuală, nu ca instrumente financiare. Consecința: pierderile nu compensează câștigurile, iar pragul de 200 lei se aplică pe fiecare decontare.
Impozitul pe acțiuni și ETF-uri în 2026: ghidul complet pentru investitori
Cât impozit plătești în 2026 pe câștigurile din acțiuni și ETF-uri: 3% sau 6% reținut de brokerul român, 16% prin Declarația Unică la brokerul străin, plus CASS și termenul de 25 mai.